Un prêt immobilier avec travaux permet de financer le prix d’achat et une partie de la rénovation dans la même opération, à condition de présenter des travaux chiffrés et cohérents avec le bien. En pratique, une enveloppe de 30 000 € de travaux ajoutée à un achat de 220 000 € porte le financement à 250 000 €, hors frais annexes, avec des fonds débloqués au fur et à mesure des factures. C’est souvent la solution la plus lisible pour rénover une maison ancienne du Finistère. Mais il faut préparer le dossier avant de signer, pas après.
Acheter un bien et financer les travaux dans un seul prêt
Le principe est simple : la banque étudie le projet complet. Elle regarde le prix du logement, le montant des travaux, vos revenus, votre apport et la valeur du bien une fois rénové. Si l’ensemble tient debout, le prêt couvre l’acquisition et l’enveloppe de rénovation.
Ce montage évite de financer les travaux avec un crédit à la consommation, généralement plus court et plus cher. Il évite aussi de se retrouver propriétaire d’une maison inhabitable avec une mensualité déjà calculée sur le seul achat. Dans l’ancien, ce détail change beaucoup de choses.
Pour comprendre la logique générale d’un financement, vous pouvez relire le guide du crédit immobilier en Bretagne.
Quels travaux peut-on intégrer au prêt immobilier ?
La banque finance surtout des travaux qui améliorent durablement le logement ou le rendent habitable :
- rénovation de la toiture, de l’électricité ou de la plomberie ;
- isolation, ventilation et changement du chauffage ;
- création ou réfection d’une salle de bains et d’une cuisine ;
- extension, redistribution des pièces ou mise aux normes ;
- travaux nécessaires avant l’emménagement.
Les petits achats de décoration, les meubles et l’électroménager sont rarement intégrés au prêt immobilier. Une cuisine équipée peut être discutée selon sa nature et son montant, mais il ne faut pas bâtir son plan de financement sur cette hypothèse.
Dans le cas d’une maison ancienne, la banque peut aussi demander des précisions sur les réseaux, l’assainissement ou la structure. Un projet situé dans le Finistère rural n’a pas les mêmes points de vigilance qu’un appartement récent à Brest. Un diagnostic n’est pas un devis, et une estimation optimiste ne remplace pas un chiffrage.
Les devis sont la pièce centrale du dossier
Pour intégrer les travaux, il faut généralement fournir des devis détaillés d’artisans. Ils doivent indiquer la nature des prestations, les quantités, les matériaux, la main-d’œuvre et la TVA applicable. Un simple montant écrit sur une feuille inspire rarement confiance.
Demandez plusieurs devis lorsque le poste est important. Cela permet de vérifier que le budget est réaliste et de montrer que vous avez comparé. Pour une rénovation énergétique, joignez aussi les informations utiles sur la performance attendue et les aides éventuellement mobilisables. La page passoire énergétique en Bretagne rappelle les questions à poser avant de s’engager.
Gardez une marge pour les imprévus. Sur une maison en pierre, ouvrir un mur peut révéler une humidité ancienne, une poutre fatiguée ou une installation qui n’était pas aux normes. Ajouter 5 à 10 % de sécurité au budget n’est pas une règle bancaire automatique, mais c’est une précaution de bon sens. Une banque préfère un projet un peu large et justifié à un budget au centime près qui explose au premier coup de pioche.
Comment les fonds travaux sont-ils débloqués ?
Le prix d’achat est versé au vendeur au moment de la signature chez le notaire. L’enveloppe travaux, elle, reste généralement disponible sur un compte de déblocage. Vous transmettez ensuite les factures ou les appels de fonds prévus par l’offre de prêt, et la banque verse les sommes correspondantes.
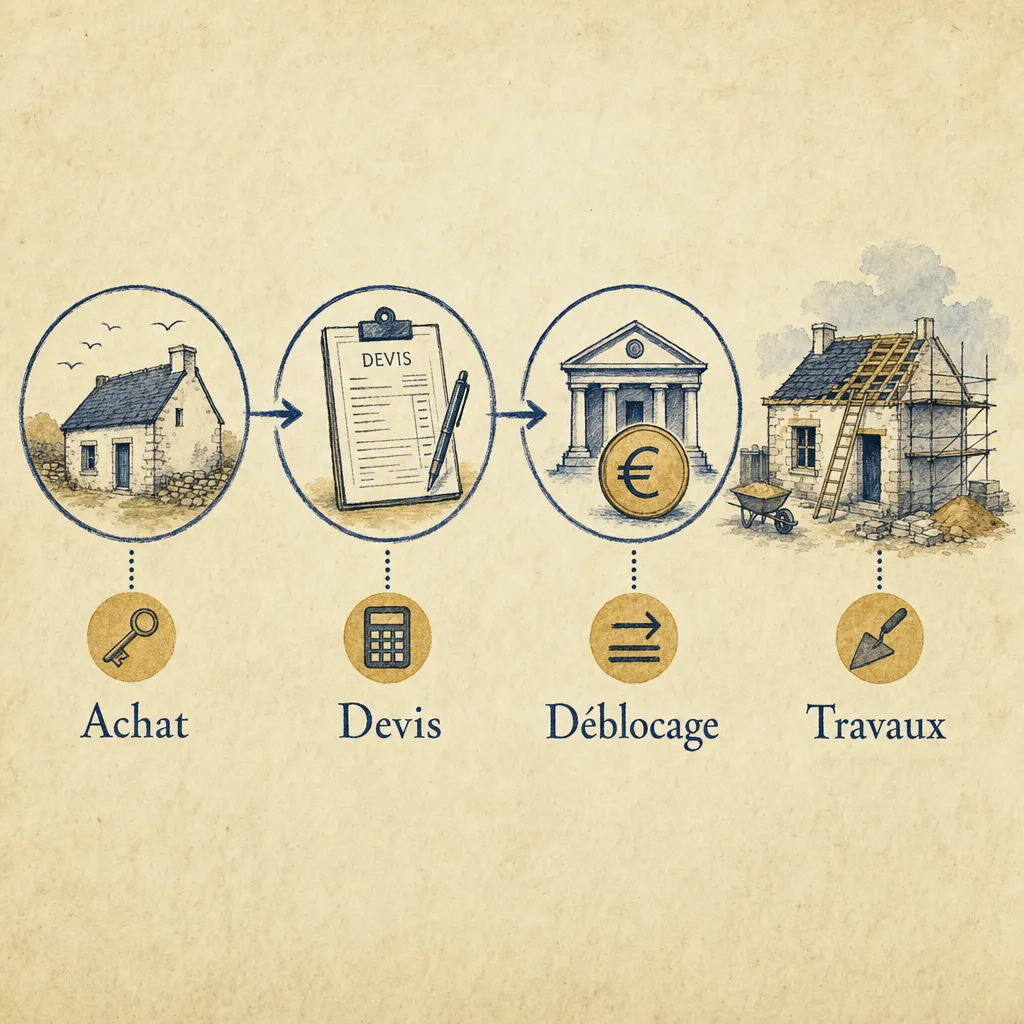
Le calendrier exact dépend du contrat :
- vous faites valider le financement global et les devis ;
- vous achetez le bien, puis lancez les travaux ;
- vous envoyez les justificatifs au fur et à mesure pour obtenir les versements.
Tant que toute l’enveloppe n’est pas débloquée, certaines banques calculent des intérêts intercalaires sur les sommes déjà versées. Demandez le fonctionnement précis avant de signer : montant minimum d’un déblocage, documents acceptés, frais éventuels et durée maximale pour terminer le chantier.
Ne supposez pas non plus que vous pouvez utiliser librement le reliquat. Si les travaux coûtent finalement moins cher, la somme non utilisée peut réduire le capital emprunté ou rester non débloquée. Si le chantier dépasse le budget, la banque n’est pas obligée de compléter. C’est là que la marge de sécurité prend toute son importance.
Faire les travaux soi-même : possible, mais pas toujours financé
Le prêt peut financer les matériaux, mais les banques ne traitent pas toutes la main-d’œuvre réalisée par l’emprunteur de la même façon. Certaines acceptent les achats sur facture, d’autres demandent que les postes principaux soient réalisés par des professionnels, notamment pour l’électricité, le gaz ou la structure.
Si vous comptez rénover vous-même une partie de la maison, annoncez-le dès le départ. Présentez séparément les matériaux, les travaux confiés à des artisans et le calendrier prévisionnel. Cela évite un désaccord au moment de débloquer les fonds.
Pour les travaux qui touchent la structure ou la conformité, ne cherchez pas seulement à réduire le devis. Une installation électrique mal réceptionnée peut compliquer la revente et poser un problème d’assurance. Le moins cher n’est pas toujours le moins coûteux.
Travaux et capacité d’emprunt : le calcul à ne pas rater
La banque ne regarde pas uniquement le montant total. Elle calcule la mensualité du prêt complet, achat et travaux compris, puis la compare à vos revenus et à vos charges. Un projet affiché à 220 000 € peut donc devenir un financement de 270 000 € une fois ajoutés les travaux, les frais de notaire, la garantie et les éventuels frais de dossier.
Prenons un exemple simplifié : un couple dispose de 4 000 € de revenus mensuels et rembourse déjà 150 €. Un achat à 210 000 € avec 40 000 € de travaux ne se présente pas comme un achat de 210 000 €. Le besoin de financement comprend aussi les frais liés à l’acquisition. La mensualité future doit rester compatible avec la limite d’endettement et avec le reste à vivre du foyer.
C’est aussi pour cela qu’un apport ne sert pas uniquement à rassurer la banque. Il peut absorber les frais d’acquisition et préserver la capacité d’emprunt pour les travaux. Le détail sur les maisons en pierre du Finistère montre pourquoi l’état réel du bien compte autant que son prix affiché.
Les erreurs fréquentes avant de signer
Sous-estimer le chantier
Un devis de 25 000 € peut devenir 35 000 € si l’électricité, l’humidité ou l’isolation n’ont pas été examinées. Faites visiter le bien par les bons professionnels avant de finaliser le plan de financement.
Signer sans vérifier les conditions de déblocage
Un prêt travaux n’est pas une réserve d’argent utilisable comme une carte bancaire. Les règles sont écrites dans l’offre. Lisez-les, surtout si le chantier se déroule sur plusieurs mois.
Confondre aide et financement garanti
Les aides à la rénovation peuvent évoluer, dépendre des revenus et exiger des entreprises qualifiées. Ne déduisez pas automatiquement une aide du budget nécessaire tant que votre éligibilité et le calendrier de versement ne sont pas confirmés. Le site officiel France Rénov’ permet de vérifier les dispositifs et les conditions à jour.
Oublier le délai des artisans
Un crédit peut être accordé alors que l’artisan ne peut commencer que six mois plus tard. Demandez à la banque combien de temps l’enveloppe reste mobilisable. Dans un marché tendu, ce délai peut faire la différence entre un budget maîtrisé et un chantier qui s’éternise.
La bonne méthode pour monter le dossier
- Faites établir un état précis du bien et listez les travaux indispensables avant les travaux de confort.
- Demandez des devis détaillés, idéalement auprès de plusieurs entreprises.
- Séparez clairement achat, frais d’acquisition, travaux, apport et aides éventuelles.
- Faites vérifier la mensualité du projet complet, pas seulement celle du prix d’achat.
- Comparez les conditions de déblocage et le coût des intérêts intercalaires.
- Gardez une réserve financière pour les surprises du chantier.
Un prêt immobilier avec travaux est un bon outil quand le projet est documenté. Ce n’est pas une enveloppe magique pour refaire toute la maison au fil des envies. Dans la vraie vie, les dossiers qui avancent sont ceux où le budget, les devis et le calendrier racontent la même histoire.
Cet article est informatif et ne constitue pas un conseil financier personnalisé.
Sources : ANIL, financer des travaux, France Rénov’, Service-Public.fr, éco-prêt à taux zéro.