En 2026, il n’existe pas de montant minimum légal d’apport personnel pour obtenir un crédit immobilier, mais viser environ 10 % du prix du bien permet souvent de couvrir les frais d’acquisition et de présenter un dossier plus confortable. Pour un appartement ancien à 200 000 €, cela représente environ 20 000 €, principalement pour les frais de notaire, la garantie et le dossier. Certains emprunteurs peuvent toutefois acheter avec moins, voire sans apport, si le reste du dossier tient debout.
La vraie question n’est donc pas seulement « combien avez-vous sur votre compte ? ». C’est plutôt : quelle somme pouvez-vous injecter sans vider votre épargne, et que reste-t-il à financer après ?
À quoi sert l’apport personnel ?
L’apport personnel est la somme que vous mettez dans le projet avant le prêt bancaire. Il peut venir de votre épargne, d’une donation familiale, d’une épargne salariale débloquée pour l’achat de la résidence principale ou de la vente d’un autre bien.
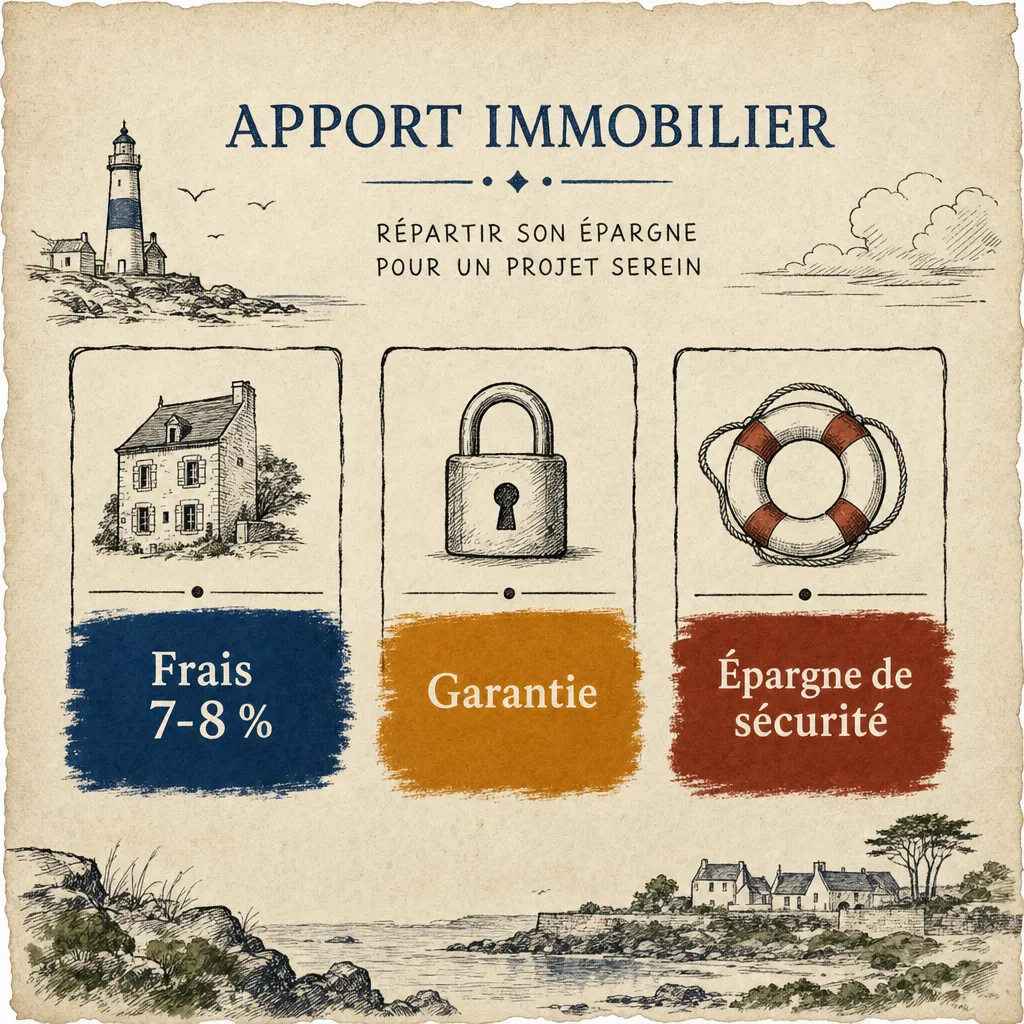
Il sert généralement à payer une partie des frais qui ne créent pas de valeur dans le logement :
- les frais d’acquisition dans l’ancien, souvent autour de 7 à 8 % du prix ;
- les frais de garantie, par exemple une caution ou une hypothèque ;
- les frais de dossier et parfois le courtage ;
- une partie des travaux ou du mobilier, selon le montage.
Le Service-Public présente l’apport personnel comme une somme d’épargne utilisée pour financer une partie du projet immobilier. Il ne fixe pas de pourcentage obligatoire. La banque décide ensuite si elle accepte de financer le reste, au regard de vos revenus, de vos charges et de la valeur du bien.
Pourquoi le chiffre de 10 % revient partout ?
Le chiffre de 10 % n’est pas une règle de loi. C’est un repère pratique. Dans l’ancien, les frais d’acquisition peuvent déjà représenter 7 à 8 % du prix. Ajoutez la garantie et les frais annexes, et l’enveloppe atteint facilement 9 à 10 %.
Prenons un achat à 200 000 € dans le Finistère :
| Poste à financer | Ordre de grandeur |
|---|---|
| Prix du logement | 200 000 € |
| Frais d’acquisition dans l’ancien | 14 000 à 16 000 € |
| Garantie et frais de dossier | 2 000 à 4 000 € |
| Apport confortable à viser | Environ 20 000 € |
Ce tableau donne un ordre de grandeur, pas un devis. Le montant dépend du département, du type de garantie, du neuf ou de l’ancien et du dossier présenté.
Un apport de 10 % rassure surtout parce qu’il évite à la banque de financer les frais périphériques. Mais il ne transforme pas un dossier fragile en bon dossier. Un couple avec des revenus instables et 20 000 € d’épargne ne sera pas automatiquement mieux placé qu’un couple stable avec 8 000 € et une gestion propre.
Combien d’apport selon votre profil ?
Vous achetez votre résidence principale pour la première fois
Un apport limité n’est pas forcément rédhibitoire. Les banques regardent la stabilité des revenus, la tenue des comptes et la capacité à conserver une épargne après la signature.
Un apport de 5 % peut parfois couvrir une partie des frais. Dans ce cas, il faut présenter clairement l’origine de la somme et garder une réserve pour le déménagement, les travaux urgents et les premières charges de propriétaire.
Le piège classique est de mettre toute son épargne dans la vente. Sur le papier, le plan de financement est propre. Dans la vraie vie, une chaudière qui tombe en panne trois semaines après les clés ne lit pas votre tableau bancaire.
Vous avez des revenus stables et une épargne régulière
Un apport inférieur à 10 % peut être défendable si vous épargnez chaque mois et si vos comptes ne présentent pas de découverts récurrents. La banque cherche à comprendre votre comportement financier, pas seulement à photographier le solde du livret le jour du rendez-vous.
Dans ce cas, préparez les relevés et expliquez les mouvements importants. Une donation récente, une prime exceptionnelle ou un transfert entre comptes doit pouvoir être justifié simplement.
Vous achetez dans le neuf
Les frais d’acquisition sont souvent plus faibles dans le neuf, autour de 2 à 3 % dans de nombreux cas. Un apport de 5 % peut donc couvrir une plus grande partie des frais. Il faut néanmoins intégrer les frais intercalaires, les travaux réservés à l’acquéreur et le calendrier de livraison.
Le faible montant des frais ne signifie pas que le projet est moins cher. Le prix au mètre carré, les options et le délai avant remise des clés changent le besoin de trésorerie.
Vous êtes indépendant ou investisseur
La banque peut demander davantage de recul sur les revenus et une présentation plus détaillée. L’apport ne compense pas des résultats irréguliers, mais il peut réduire le montant emprunté et rendre le projet plus lisible.
Pour un investissement locatif, ne confondez pas l’apport et la réserve de sécurité. Les premiers mois peuvent comporter une vacance, des travaux ou un décalage de loyers. Garder une épargne disponible a souvent plus de valeur que de mettre chaque euro dans le financement.
Peut-on acheter sans apport ?
Oui, certains dossiers sont financés à 100 % du prix et parfois au-delà, mais ce n’est pas un droit et ce n’est pas adapté à tout le monde. On parle souvent de financement sans apport lorsque l’emprunteur conserve son épargne et demande à la banque de financer aussi les frais.
La banque sera généralement attentive à plusieurs points :
- des revenus réguliers et correctement documentés ;
- des comptes bien tenus, sans découverts répétés ;
- un taux d’effort compatible avec les règles en vigueur ;
- un bien cohérent avec le prix du marché ;
- une épargne résiduelle, même si elle n’est pas injectée dans l’achat.
Le guide du crédit immobilier en Bretagne détaille les autres étapes du financement. Et si vous hésitez entre injecter votre épargne ou la garder, commencez par regarder votre budget réel plutôt que le seul montant maximal annoncé par une simulation.
Épargne disponible et apport injecté : ne pas tout mélanger
Vous pouvez avoir 30 000 € d’épargne sans devoir mettre 30 000 € dans la vente. La banque distingue souvent l’apport présenté dans le plan de financement et l’épargne restante après l’achat.
À mon avis, il faut garder une réserve pour trois familles de dépenses :
- les frais liés au déménagement et à l’installation ;
- les réparations ou travaux non prévus ;
- plusieurs mois de dépenses courantes en cas de baisse temporaire de revenus.
Il n’existe pas une réserve identique pour tout le monde. Un propriétaire d’une maison ancienne près de Landerneau ne fait pas face aux mêmes travaux qu’un acheteur d’un appartement récent à Brest. Le logement, les revenus et la composition du foyer changent la marge utile.
Les erreurs fréquentes avec l’apport
Attendre d’avoir exactement 10 %
Attendre plusieurs années pour atteindre un chiffre rond peut coûter plus cher que prévu si le prix du bien, le taux ou votre loyer évolue. Il faut comparer le coût de l’attente avec l’amélioration réelle du dossier.
Vider tous ses livrets
Un apport maximal n’est pas toujours un apport intelligent. Si la mensualité devient confortable mais qu’il ne reste plus de liquidités, le premier imprévu peut déséquilibrer le budget.
Oublier l’origine des fonds
Les relevés bancaires doivent raconter une histoire cohérente. Une somme versée par un proche, une donation ou une épargne salariale doit être documentée. Le dossier avance plus vite quand les justificatifs sont préparés dès le départ.
Confondre apport et capacité d’emprunt
L’apport réduit le montant à financer, mais il ne remplace pas des revenus suffisants. La banque vérifie toujours les charges, le reste à vivre et la stabilité professionnelle. Le calcul de capacité d’emprunt explique ce mécanisme avec un exemple chiffré.
La bonne méthode avant de demander un prêt
Calculez d’abord votre épargne réellement disponible. Retirez la réserve que vous souhaitez garder, puis estimez les frais d’acquisition, la garantie, les travaux et le déménagement. Le montant restant est votre apport possible, pas forcément votre apport obligatoire.
Ensuite, faites établir deux scénarios : un financement avec apport et un financement avec apport réduit. Comparez la mensualité, le coût total du crédit et l’épargne conservée. C’est souvent plus éclairant qu’une discussion abstraite sur le chiffre de 10 %.
Si vous voulez confronter ces scénarios à un dossier concret, un courtier du réseau peut vous aider à les cadrer gratuitement et sans engagement via la page crédit immobilier.
Sources : Service-Public, obtenir un crédit immobilier ; ANIL, financement de l’accession.
Cet article est informatif et ne constitue pas un conseil financier personnalisé.