Un courtier en crédit immobilier analyse votre dossier, recherche des prêteurs adaptés, présente votre demande et vous aide à comparer les offres, mais la banque reste seule décisionnaire. Sa rémunération est prévue dans le mandat ou versée par la banque selon le montage, et aucun frais d’intermédiation ne peut être encaissé avant le versement effectif des fonds. Le service sert donc surtout à organiser la mise en concurrence et à rendre le financement lisible.
Soyons clairs : un courtier ne possède pas une banque cachée dans sa poche. Il connaît des interlocuteurs, leurs critères et leur façon de lire un dossier. Cette connaissance peut faire gagner du temps. Elle ne transforme pas un dossier fragile en accord garanti.
Le rôle du courtier, étape par étape
1. Il commence par comprendre le projet
Le premier échange sert à cadrer le besoin : prix du bien, apport, revenus, crédits en cours, composition du foyer, type de contrat de travail et calendrier. Le courtier regarde aussi les frais qui entourent l’achat, comme les frais d’acquisition dans l’ancien, la garantie et l’assurance emprunteur.
Cette étape n’est pas une formalité. Deux projets au même prix peuvent appeler des montages très différents. Un achat dans l’ancien avec travaux, un investissement locatif ou un dossier avec des revenus variables ne se présente pas de la même manière qu’un achat simple avec deux salaires fixes.
Le courtier doit ensuite vous dire clairement ce qu’il peut faire, avec quels partenaires, dans quel délai prévisible et à quel coût éventuel. Si les réponses restent vagues, ce n’est pas le moment de transmettre toute votre vie bancaire.
2. Il vérifie la solidité du dossier
Avant d’envoyer une demande, il contrôle les pièces et les chiffres. Il repère les incohérences entre les relevés, les bulletins de salaire et les déclarations. Il vérifie que l’apport est documenté, que les crédits en cours sont bien intégrés et que le calendrier du compromis est réaliste.
Ce travail ne consiste pas à maquiller un dossier. Il consiste à éviter qu’une information importante soit mal comprise ou découverte trop tard. Une banque peut refuser un projet qui semble correct simplement parce que les revenus variables, les charges ou le financement des travaux sont présentés de façon confuse.
Pour les bases du montage, le guide du crédit immobilier en Bretagne reprend les principales étapes du budget jusqu’à l’offre de prêt.
3. Il cible des établissements
Le courtier ne consulte pas automatiquement toutes les banques du marché. Il travaille avec les établissements qui acceptent son type d’intervention et dont les critères peuvent correspondre au dossier. Son réseau, ses conventions et les banques déjà contactées limitent parfois son champ d’action.
C’est un point à demander dès le départ : quels établissements sont réellement susceptibles d’étudier ce projet ? Un courtier sérieux ne promet pas une liste infinie. Il explique pourquoi il écarte une piste et évite de présenter le même dossier partout sans stratégie.
4. Il présente et suit la demande
Une fois le dossier préparé, le courtier le transmet aux interlocuteurs choisis. Il répond aux demandes de pièces, suit l’avancement et peut demander des explications lorsqu’une proposition ne correspond pas au projet initial.
Cela ne remplace pas l’analyse de la banque. Le prêteur vérifie lui-même la solvabilité, la valeur du bien, les garanties et la conformité du financement. Le courtier peut défendre la cohérence d’un dossier, pas imposer une décision.
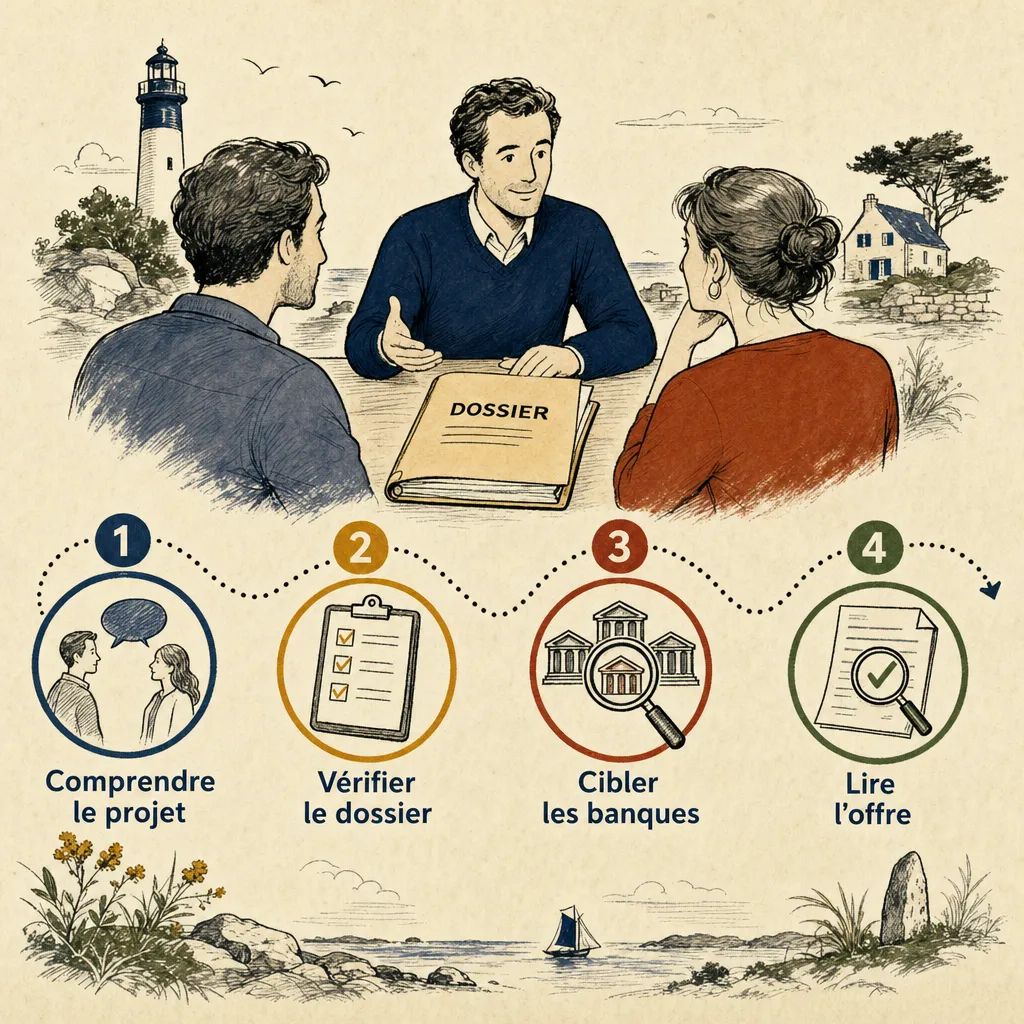
5. Il aide à lire les propositions
Une mensualité plus basse ne signifie pas forcément un crédit moins cher. Il faut comparer le montant emprunté, la durée, le coût total, l’assurance, la garantie, les frais de dossier, les conditions de modulation et les indemnités éventuelles.
Le comparatif entre courtier et banque détaille les différences de démarche. Dans tous les cas, demandez des hypothèses identiques. Comparer un prêt sur 20 ans avec un autre sur 25 ans ne donne pas une réponse fiable, même si la seconde mensualité paraît plus confortable.
Comment le courtier est-il payé ?
Il existe principalement deux sources de rémunération, qui peuvent se combiner selon le professionnel et le mandat.
Une commission versée par la banque
Lorsqu’un établissement finance effectivement le projet, il peut verser une commission au courtier qui lui a apporté le dossier. Cette rémunération correspond à son activité d’intermédiation. Son montant et ses modalités dépendent des accords professionnels et du dossier.
Cela ne signifie pas que le service est sans coût pour tout le monde. La banque intègre ses coûts dans son modèle économique et vous devez comparer l’offre complète, pas seulement l’absence d’une facture séparée.
Des honoraires prévus dans le mandat
Le courtier peut aussi prévoir des honoraires à la charge de l’emprunteur. Leur montant ou leur méthode de calcul doit être présenté dans les documents remis avant l’engagement. Demandez si les honoraires sont fixes, proportionnels au montant emprunté, ou conditionnés à l’obtention du financement.
Le point essentiel est le moment du paiement. L’article L. 519-6 du Code monétaire et financier interdit à l’intermédiaire de percevoir une somme avant le versement effectif des fonds prêtés. Une demande de paiement immédiat pour débloquer l’étude ou obtenir une prétendue garantie doit donc vous alerter.
Vous pouvez aussi vérifier les obligations d’information applicables à la rémunération dans le Code monétaire et financier sur Légifrance. Le mandat doit permettre de comprendre le service proposé et le coût éventuel. Un prix annoncé uniquement à l’oral ne suffit pas.
Mandat de courtage : ce qu’il faut lire
Avant de signer, regardez quatre éléments :
- Le périmètre de la mission : recherche de financement, constitution du dossier, négociation, accompagnement jusqu’à l’offre ou suivi jusqu’au déblocage.
- Les établissements déjà sollicités : signalez ceux que vous avez contactés vous-même pour éviter les doublons.
- La rémunération : montant ou méthode de calcul, moment du paiement et éventuelle commission versée par la banque.
- Les conditions de fin de mandat : durée, exclusivité éventuelle et conséquences si vous abandonnez le projet.
Un mandat clair n’est pas un détail administratif. Il évite les mauvaises surprises et permet de savoir ce que vous achetez réellement : du temps, une analyse, un accès à des partenaires, une négociation ou seulement une mise en relation.
Courtier ou banque en direct : quand choisir quoi ?
La banque en direct peut suffire pour un dossier stable et simple, si vous avez le temps de solliciter plusieurs établissements et de comparer leurs propositions. Votre conseiller connaît parfois déjà vos comptes et votre épargne, ce qui facilite le premier échange.
Le courtier peut être utile si les revenus sont variables, si le projet combine achat et travaux, si le calendrier est serré ou si vous ne savez pas comment présenter une situation atypique. Il peut également apporter un regard transversal lorsqu’une première banque a refusé le dossier sans explication exploitable.
Dans les deux cas, ne confondez pas accompagnement et garantie. La décision appartient au prêteur. Le taux d’effort de 35 % est un repère important, mais la banque examine aussi le reste à vivre, la stabilité des revenus, l’épargne et les caractéristiques du projet.
Les signaux qui doivent vous faire ralentir
Méfiez-vous d’un professionnel qui :
- promet l’accord d’une banque avant d’avoir étudié les pièces ;
- annonce un taux définitif sans connaître le dossier complet ;
- demande un paiement pour lancer l’étude ou débloquer une offre ;
- refuse de détailler son réseau, son mandat ou sa rémunération ;
- vous pousse à contacter plusieurs établissements en parallèle sans vous expliquer les conséquences.
Un courtier utile pose parfois des questions qui dérangent. Il peut vous dire que le budget est trop serré, qu’un crédit doit être soldé ou qu’il faut attendre avant de signer. Ce n’est pas très vendeur. C’est pourtant souvent le service attendu.
En résumé
- Le courtier analyse le dossier, cible des prêteurs, transmet la demande et accompagne les échanges.
- Il ne décide pas de l’accord et ne peut pas garantir l’obtention du crédit.
- Sa rémunération peut venir de la banque, de vos honoraires, ou des deux selon le mandat.
- Les honoraires doivent être expliqués à l’avance et aucun frais d’intermédiation ne doit être payé avant le versement effectif des fonds.
- Comparez le coût total du prêt, pas seulement le taux ou la présence d’une facture de courtage.
Sources : article L. 519-6 du Code monétaire et financier, règles d’information sur la rémunération de l’intermédiaire, DGCCRF, crédit immobilier : documents et rémunération.