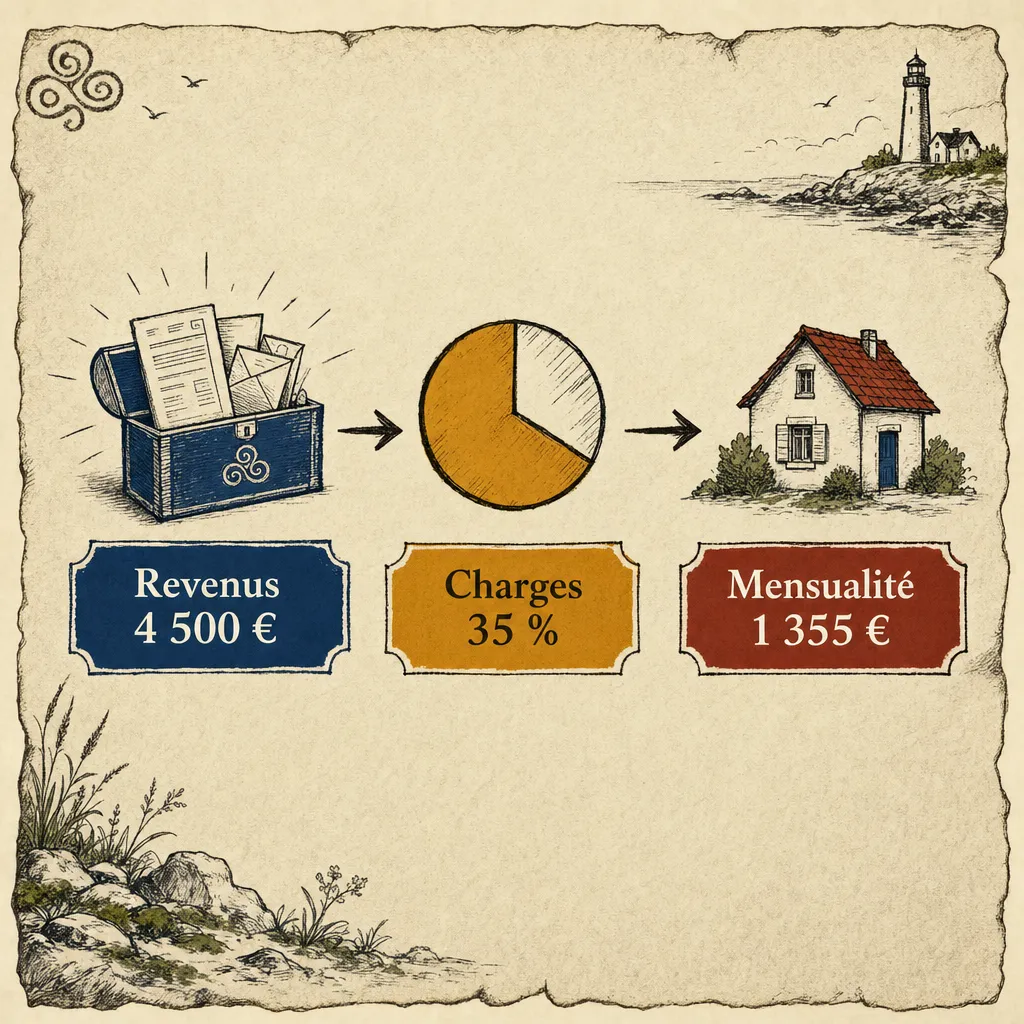
La capacité d’emprunt correspond au montant qu’une banque peut vous prêter sans faire dépasser vos charges de crédit d’environ 35 % de vos revenus retenus. Pour un couple qui gagne 4 500 € nets par mois et n’a aucun crédit en cours, cela représente une mensualité totale proche de 1 575 €, avant de tenir compte de l’assurance et des particularités du dossier. Ce calcul donne un plafond de travail, pas une promesse de prêt.
Je préfère le préciser tout de suite : la simulation affichée sur internet est un point de départ. La banque, elle, reprend vos revenus ligne par ligne, vos charges, votre apport et votre reste à vivre. C’est là que les écarts apparaissent.
La formule de base de la capacité d’emprunt
Le calcul commence par un ratio simple :
Taux d'effort = charges de crédit retenues / revenus retenus × 100
Depuis les règles du Haut Conseil de stabilité financière, les banques doivent en principe rester sous un taux d’effort de 35 %, assurance emprunteur comprise. La durée maximale est généralement de 25 ans, avec des cas de différé prévus par le cadre réglementaire. Le ministère de l’Économie détaille les mesures du HCSF.
Avec 3 000 € de revenus retenus, la banque ne raisonne donc pas sur une mensualité théorique de 1 500 €. Elle cherche plutôt à maintenir l’ensemble des charges de crédit autour de 1 050 € maximum. Si vous remboursez déjà 250 € de crédit auto, il ne reste plus que 800 € environ pour le nouveau projet.
Ce plafond comprend les crédits déjà en cours, le futur prêt immobilier et l’assurance liée aux emprunts. Oublier une mensualité existante est une erreur fréquente dans les simulations faites seul.
Quels revenus la banque retient-elle ?
La banque ne reprend pas toujours le montant qui apparaît sur votre dernière fiche de paie. Elle cherche un revenu durable, documenté et compatible avec la durée du prêt.
Les salaires fixes
Un salaire net régulier est généralement retenu en totalité, sous réserve de la stabilité de l’emploi et de la période d’essai. Les primes récurrentes peuvent être intégrées si elles sont justifiées sur plusieurs années. Une prime exceptionnelle versée une seule fois ne change pas durablement votre capacité d’emprunt.
Pour un couple, les deux salaires sont additionnés. Mais si l’un des revenus vient d’un CDD, d’une période d’essai ou d’une activité récente, la banque peut appliquer une analyse plus prudente.
Les revenus variables et indépendants
Commissions, heures supplémentaires, bénéfices d’une activité indépendante et revenus locatifs demandent davantage de recul. Les établissements regardent souvent une moyenne sur plusieurs exercices, avec des méthodes différentes selon leur politique interne.
Un indépendant installé depuis trois ans avec des résultats réguliers n’est pas étudié comme une personne qui vient de créer son activité. Le montant déclaré est important, mais la régularité l’est tout autant.
Les loyers perçus
Les loyers ne sont généralement pas pris en compte à 100 %. Une banque peut retenir une fraction des loyers afin de tenir compte des charges, de la vacance et des impayés. Cette décote modifie directement le résultat du calcul.
Pour comprendre ce mécanisme, voyez aussi comment la banque retient les revenus locatifs. Deux établissements peuvent ainsi aboutir à une capacité différente avec les mêmes justificatifs.
Quelles charges réduisent votre capacité ?
Toutes les mensualités de crédit en cours sont additionnées : prêt immobilier, crédit auto, prêt personnel, crédit renouvelable et parfois location avec option d’achat. Une pension alimentaire versée est également examinée comme une charge régulière.
Le loyer est retenu si vous restez locataire après l’opération. En revanche, il disparaît généralement du calcul si vous achetez votre résidence principale et quittez votre logement actuel. Le calendrier du déménagement doit alors être cohérent avec le financement.
Les dépenses courantes, comme l’alimentation ou l’électricité, ne sont pas toujours intégrées dans le taux d’effort. Elles réapparaissent toutefois dans l’analyse du reste à vivre. Un dossier peut être sous 35 % mais rester fragile si le budget disponible après les charges est trop faible pour le foyer.
Exemple : combien peut emprunter un couple à Brest ?
Prenons un couple qui prépare un achat de résidence principale dans le pays de Brest. Les chiffres sont volontairement simples pour comprendre le mécanisme.
| Élément | Montant mensuel retenu |
|---|---|
| Salaire du premier emprunteur | 2 400 € |
| Salaire du second emprunteur | 2 100 € |
| Revenus retenus au total | 4 500 € |
| Taux d’effort de référence | 35 % |
| Charges maximales théoriques | 1 575 € |
| Crédit auto déjà en cours | - 220 € |
| Mensualité disponible pour le prêt immobilier | ≈ 1 355 € |
Avec une mensualité de 1 355 €, la somme empruntable dépend ensuite du taux, de l’assurance et de la durée. Sur 25 ans, chaque variation de taux ou de coût d’assurance peut déplacer le budget de plusieurs milliers d’euros. Il faut donc éviter de transformer ce tableau en prix d’achat automatique : les frais d’acquisition, la garantie et les travaux doivent encore entrer dans le plan de financement.
À votre place, je partirais d’abord de la mensualité réellement supportable, puis je remonterais vers le prix du bien. Faire l’inverse pousse souvent à chercher un logement trop cher avant même d’avoir vérifié le financement.
Le reste à vivre : le deuxième filtre
Le taux d’effort ne raconte pas toute l’histoire. Le reste à vivre correspond à ce qu’il vous reste après les revenus et charges retenus par la banque. Il doit couvrir l’alimentation, l’énergie, les transports, les enfants et les dépenses imprévues.
Un couple sans enfant avec 2 800 € disponibles après les charges ne sera pas analysé comme un couple avec trois enfants et le même montant. Il n’existe pas un seuil national unique valable pour toutes les familles. Chaque banque apprécie le niveau de vie restant selon la composition du foyer et le projet.
C’est aussi pour cela qu’un dossier à 34 % peut être refusé alors qu’un autre à 36 % peut être étudié. Le premier présente parfois un reste à vivre faible ou des revenus irréguliers. Le second peut disposer d’une épargne solide, d’un projet raisonnable et d’une marge de sécurité plus confortable.
Que faire si vous dépassez 35 % ?
Dépasser le seuil ne signifie pas que toute discussion est terminée. Les banques disposent d’une marge de flexibilité encadrée, notamment pour une partie des résidences principales et des primo-accédants. Elle n’est pas un droit automatique : l’établissement choisit les dossiers auxquels il l’affecte.
Avant de demander une dérogation, il faut surtout vérifier les leviers simples :
- solder un petit crédit à la consommation si cela est financièrement pertinent ;
- attendre la fin prochaine d’une mensualité, justificatifs à l’appui ;
- revoir le montant des travaux ou le prix du bien ;
- comparer une durée de 20 ans et de 25 ans en regardant le coût total ;
- présenter clairement les revenus variables et les justificatifs utiles.
Allonger la durée baisse la mensualité, mais augmente généralement le coût des intérêts. Ce n’est pas une solution gratuite. Le guide du crédit immobilier en Bretagne reprend les autres étapes à vérifier avant de bâtir votre budget.
Les erreurs qui faussent une simulation
La première consiste à retenir le salaire brut ou le meilleur mois de l’année. La seconde consiste à oublier l’assurance, un crédit auto ou une pension alimentaire. La troisième consiste à confondre capacité d’emprunt et prix d’achat : les frais d’acquisition, la garantie, les travaux et l’apport changent le montage.
Autre piège : multiplier les demandes sans coordonner les informations. Une banque qui trouve des chiffres différents selon les versions du dossier perd rapidement confiance. Préparez un tableau unique, daté, avec les revenus, charges, épargne disponible et dépenses prévues.
Enfin, ne vous arrêtez pas au seul pourcentage. Le taux d’endettement à 35 % explique pourquoi les banques ne retiennent pas toujours les mêmes revenus ou les mêmes loyers.
À retenir
- La capacité d’emprunt part des revenus retenus et des charges de crédit, pas seulement du salaire annoncé.
- Le taux d’effort de référence est de 35 %, assurance comprise dans le calcul.
- Les crédits déjà en cours réduisent directement la mensualité disponible.
- Le reste à vivre et la stabilité des revenus peuvent faire varier l’analyse.
- Le prix d’achat doit intégrer les frais d’acquisition, la garantie, les travaux et l’apport.
Pour un projet en Bretagne, une première simulation sert surtout à cadrer les ordres de grandeur. Le dossier complet permet ensuite de vérifier ce que chaque banque retiendra réellement, sans confondre un plafond théorique avec un accord de prêt.
Sources : ministère de l’Économie, mesures du HCSF ; Banque de France, normes du HCSF.