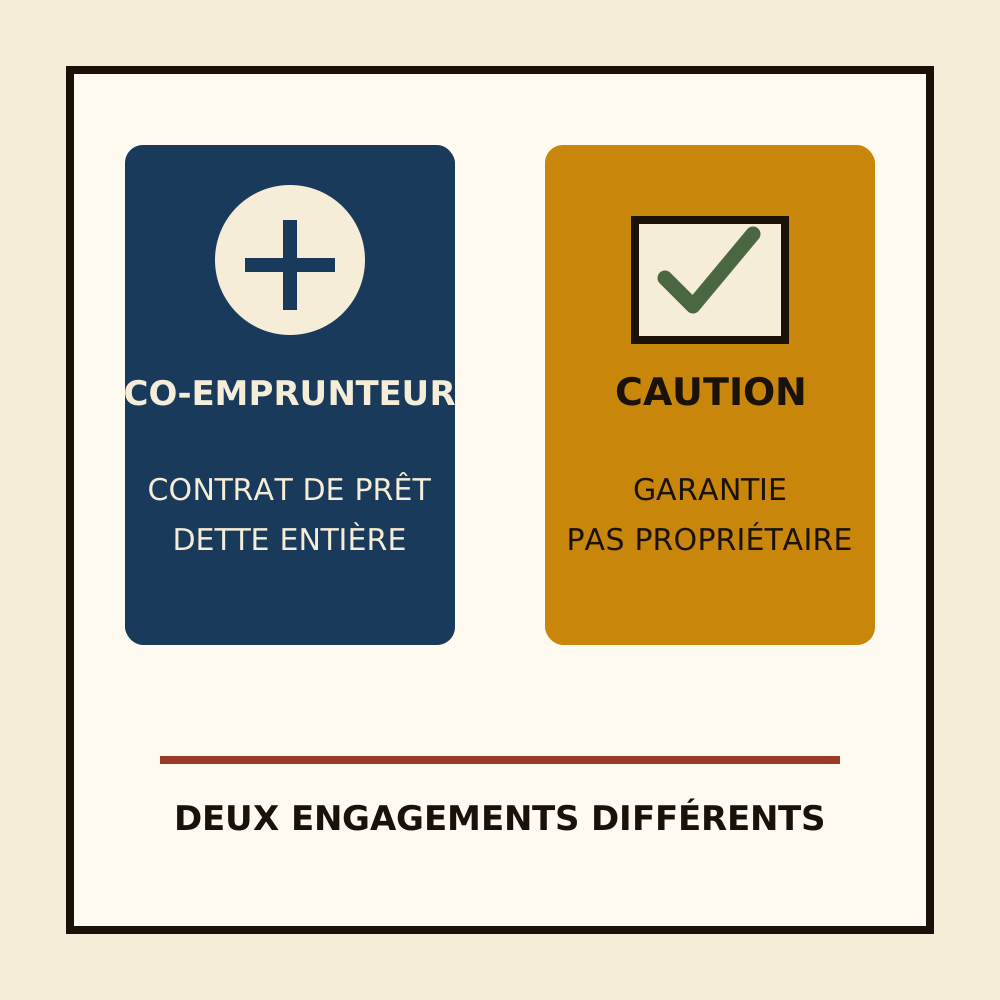
Un co-emprunteur signe le prêt et devient responsable du remboursement avec l’autre emprunteur, tandis qu’une caution ne paie qu’en cas de défaillance selon les limites de son engagement. Pour un crédit immobilier de 240 000 euros, cette différence peut mettre en jeu la totalité des mensualités, pas seulement la moitié prévue dans votre budget de couple. La banque regarde donc l’engagement juridique avant la répartition que vous avez imaginée entre vous.
Soyons clairs : co-emprunteur n’est pas un titre décoratif sur l’offre de prêt. Si vous signez tous les deux, vous entrez tous les deux dans le contrat. C’est utile pour acheter à deux, mais il faut savoir précisément ce que cela implique avant de parapher.
Qu’est-ce qu’un co-emprunteur ?
Le co-emprunteur est une personne qui souscrit le crédit avec l’emprunteur principal. Elle fournit ses justificatifs, sa situation financière et sa signature. La banque analyse alors le dossier des deux personnes : revenus, charges, stabilité professionnelle, crédits existants et reste à vivre.
Les co-emprunteurs peuvent être mariés, pacsés, concubins, membres d’une même famille ou associés dans un projet. Le lien personnel ne suffit pas à définir les obligations. C’est le contrat de prêt qui compte.
En pratique, le co-emprunteur sert souvent à réunir les revenus pour financer un logement. Mais ses revenus ne sont pas une simple pièce ajoutée au dossier. Sa signature crée aussi un engagement envers la banque.
Le co-emprunteur doit-il payer toute la dette ?
Cela dépend des clauses de l’offre de prêt, notamment de la solidarité prévue entre les signataires. Dans la plupart des crédits immobiliers souscrits à deux, la banque peut demander l’exécution du contrat à chacun selon les modalités prévues. Une répartition interne de 60/40 ou de 50/50 ne réduit pas automatiquement l’engagement envers le prêteur.
Prenons un couple qui emprunte 240 000 euros sur 20 ans. Ils décident de payer 1 300 euros par mois à deux, moitié chacun. Si l’un perd son emploi et ne verse plus sa part, l’autre ne peut pas simplement dire à la banque : « je ne dois que 650 euros ». Le contrat et les échéances continuent de s’appliquer. Le couple peut ensuite régler la contribution de chacun entre lui, mais la banque n’est pas liée par cet arrangement oral.
C’est le point que l’on découvre parfois après un déménagement ou une séparation. Le compte joint et l’accord familial organisent les paiements. Ils ne modifient pas l’offre de prêt.
Co-emprunteur et caution : quelle différence ?
Les deux personnes peuvent être sollicitées pour payer, mais elles n’interviennent pas au même endroit dans le montage.
| Situation | Co-emprunteur | Caution |
|---|---|---|
| Signature | Signe le contrat de prêt comme emprunteur | Signe un acte de cautionnement distinct |
| Remboursement normal | Participe au remboursement dès le début | Ne paie normalement pas si l’emprunteur respecte le prêt |
| Revenus étudiés | Entrent généralement dans l’analyse du financement | Peuvent être étudiés pour mesurer la capacité à garantir |
| En cas d’impayé | Peut être appelé à régler selon le contrat | Peut devoir payer dans les limites et conditions de l’engagement |
| Propriété du bien | Ne donne pas automatiquement la propriété | Ne donne pas la propriété du bien |
Une caution n’est donc pas un co-emprunteur « en attente ». Elle garantit la dette sans devenir automatiquement propriétaire du logement ni bénéficiaire du crédit. Son engagement doit être lu dans le détail : montant maximal, durée, nature de la caution et conditions de mise en jeu.
La DGCCRF présente les règles générales du cautionnement, tandis que les obligations d’un co-emprunteur relèvent d’abord de l’offre de prêt signée. En cas de montage complexe, le notaire ou un professionnel du droit doit confirmer les conséquences concrètes.
Être co-emprunteur rend-il propriétaire du logement ?
Non. Le prêt et la propriété sont deux sujets différents. Une personne peut signer le crédit sans figurer dans l’acte d’achat, selon le montage retenu. À l’inverse, les quotes-parts de propriété sont inscrites dans l’acte notarié et ne se déduisent pas automatiquement du montant payé chaque mois.
Un couple peut donc être co-emprunteur et acheter à 50/50. Il peut aussi prévoir des quotes-parts différentes, par exemple 70/30, si cette organisation correspond au financement. Ce choix doit être discuté avec le notaire avant la signature.
La fiche de l’ANIL sur l’achat à deux rappelle l’importance de distinguer financement, propriété et protection du conjoint ou partenaire. C’est une distinction moins spectaculaire qu’un taux affiché en grand, mais elle évite des discussions très coûteuses plus tard.
Que se passe-t-il en cas de séparation ?
Une séparation ne met pas fin automatiquement au prêt. Tant que la banque n’a pas accepté une désolidarisation, une vente du bien ou un remboursement complet, les obligations prévues au contrat restent en place.
Trois scénarios sont fréquents :
- Vendre le logement et rembourser le capital restant dû avec le prix de vente, sous réserve des frais et de l’accord des parties.
- Racheter la part de l’autre, si une personne peut reprendre le financement seule et si la banque accepte la désolidarisation.
- Conserver temporairement le bien à deux, avec une convention claire sur l’occupation, les échéances, les charges et la sortie prévue.
Aucun de ces scénarios n’est automatique. La valeur du bien, le capital restant dû, les revenus de la personne qui reste et les conditions de l’offre seront examinés. Pour comprendre le volet propriété et apports, consultez aussi acheter à deux sans être mariés. Si le projet implique des revenus très différents, cet article sur le financement en couple détaille les points à séparer.
Et l’assurance emprunteur ?
La quotité d’assurance est encore un autre sujet. Une répartition 50/50 signifie que chaque emprunteur est couvert pour la moitié du capital assuré. Une couverture 70/30 ou 100/100 peut être étudiée selon les revenus, le budget, l’état de santé et la protection souhaitée.
La quotité ne transforme pas une caution en co-emprunteur. Elle ne fixe pas non plus la propriété du logement. Elle indique la part du risque de prêt couverte pour chaque assuré. Avant de choisir, comparez les garanties, les exclusions, les franchises et le coût total, pas seulement le pourcentage affiché.
Les cinq questions à poser avant de signer
Avant l’offre de prêt, demandez des réponses écrites à ces questions :
- Qui signe le crédit et qui figure dans l’acte de propriété ?
- La solidarité entre co-emprunteurs est-elle prévue et dans quelles limites ?
- Que se passe-t-il si l’un des deux ne peut plus payer ?
- Quelle quotité d’assurance couvre chaque personne ?
- Quelle solution est prévue en cas de vente, séparation ou décès ?
Préparez aussi un tableau simple avec le montant emprunté, la mensualité, les charges existantes, la contribution prévue de chacun et la réserve d’épargne après l’achat. Ce document ne remplace pas le contrat, mais il met les zones floues sur la table avant qu’elles ne deviennent un problème.
FAQ : co-emprunteur et caution
Un co-emprunteur doit-il être propriétaire du bien ?
Non. Le fait de signer le prêt et le fait d’être propriétaire sont distincts. Les personnes et les quotes-parts doivent être vérifiées dans l’offre de prêt et l’acte d’acquisition.
Une caution paie-t-elle les mensualités dès le premier mois ?
Non, sauf engagement particulier. La caution intervient lorsque les conditions prévues dans l’acte sont réunies, notamment en cas de défaillance de l’emprunteur. Il faut lire la durée, le plafond et les modalités de l’engagement.
Peut-on retirer un co-emprunteur après la signature ?
Pas par une simple demande entre les deux signataires. La banque doit accepter la désolidarisation ou une solution de remboursement, de vente ou de refinancement. Elle vérifiera si le prêt reste supportable avec un seul revenu.
Une répartition 50/50 protège-t-elle les deux co-emprunteurs ?
Pas automatiquement. Elle décrit une organisation entre vous. Elle ne remplace ni l’offre de prêt, ni l’acte de propriété, ni les dispositions prévues en cas de décès ou de séparation.
La bonne décision avant le compromis
Ne signez pas comme co-emprunteur pour rendre service sans mesurer la dette entière qui peut vous être réclamée. Avant le compromis, faites distinguer le prêt, la propriété, l’assurance et les solutions de sortie. Faites vérifier votre montage de crédit immobilier si vous voulez comparer les scénarios sans vous engager immédiatement.
Cet article est informatif et ne constitue pas un conseil financier personnalisé.
Sources consultées le 4 novembre 2026 : DGCCRF et ANIL. Les exemples chiffrés sont pédagogiques et ne constituent pas une proposition de financement.