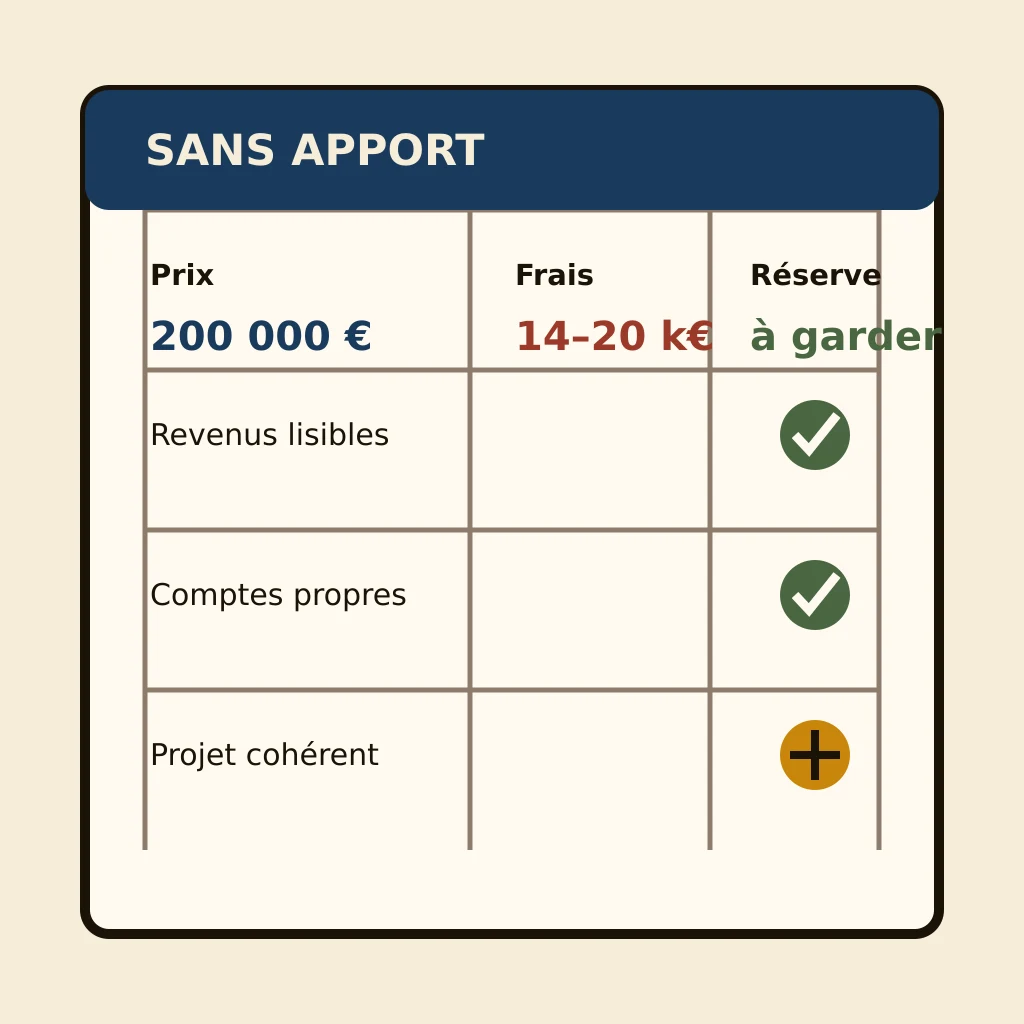
Un crédit immobilier sans apport reste possible en 2026, mais la banque doit être convaincue de financer un projet à 100 % du prix, voire à 110 % avec les frais, sans vous laisser au bord de la route financière. Pour un achat ancien à 200 000 €, cela peut signifier emprunter environ 216 000 à 220 000 €, selon les frais d’acquisition, la garantie et le dossier. La banque ne regarde pas seulement votre épargne : elle vérifie surtout vos revenus, vos comptes et la solidité du bien.
C’est la première chose à retenir. « Sans apport » ne veut pas dire « sans argent ni préparation ». Dans la vraie vie, un dossier sans apport doit montrer une épargne régulière, même si elle n’est pas injectée dans la vente. Sinon, la banque voit surtout une opération où elle prend tous les risques.
Que signifie vraiment acheter sans apport ?
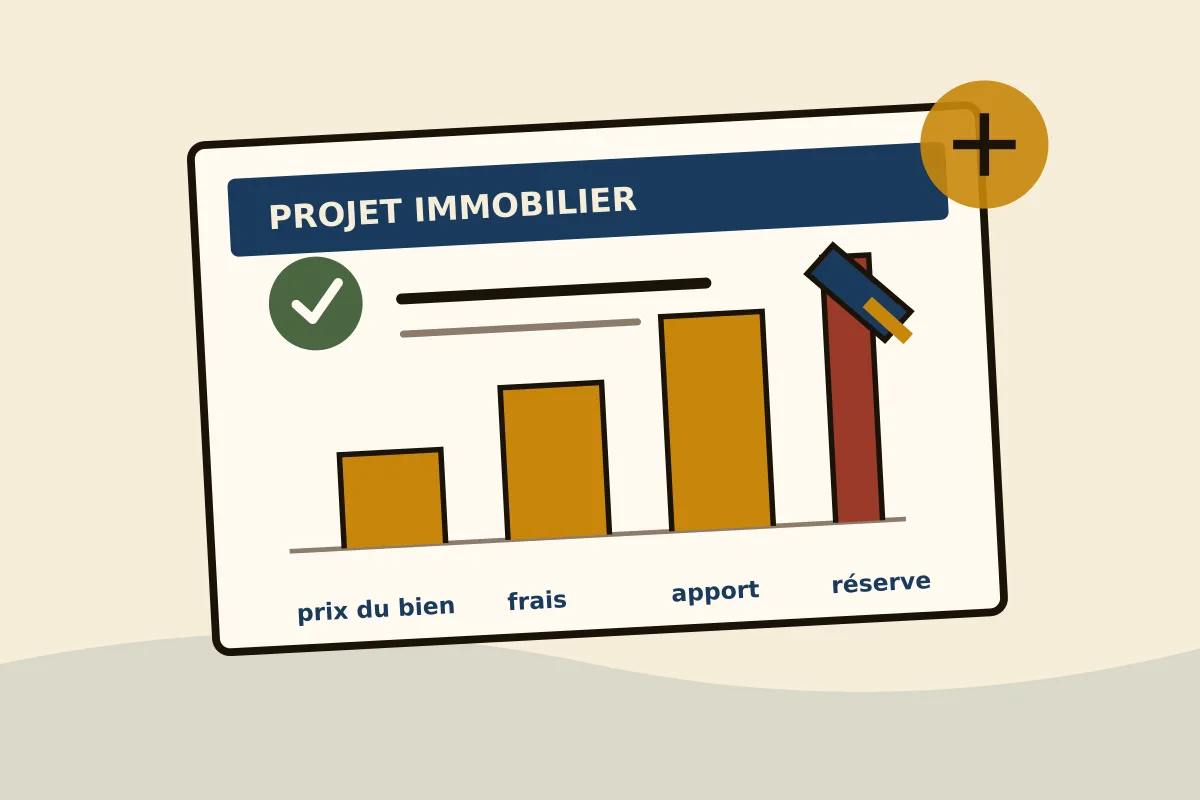
L’apport personnel est la somme que vous mettez dans le projet. Elle peut payer une partie du prix du logement, mais aussi les frais qui entourent l’achat : frais d’acquisition, garantie, dossier bancaire et parfois courtage.
Quand vous achetez sans apport, deux montages sont possibles :
- la banque finance 100 % du prix du bien et vous payez les frais avec votre épargne ;
- la banque finance le prix et les frais, ce que l’on appelle souvent un financement à 110 %.
Le second montage est plus exigeant. Sur un appartement ancien de 200 000 € dans le Finistère, les frais d’acquisition tournent souvent autour de 14 000 à 16 000 €. Ajoutez la garantie et les frais de dossier, et le besoin total peut approcher 220 000 €. Ce montant doit rester cohérent avec la valeur du logement et votre capacité de remboursement.
Le Service-Public rappelle qu’aucun apport minimum légal n’est imposé. En revanche, chaque banque fixe sa politique de risque. Une absence d’apport n’est donc ni un droit, ni un refus automatique.
Pourquoi une banque accepte-t-elle un financement à 110 % ?
La banque accepte de financer les frais lorsqu’elle estime que le reste du dossier compense ce risque. Elle cherche notamment quatre signaux.
1. Des revenus réguliers et compréhensibles
Un CDI terminé depuis plusieurs mois est un élément rassurant, mais ce n’est pas le seul profil qui peut passer. Un fonctionnaire, un indépendant avec plusieurs années de résultats ou un salarié dont les revenus sont stables peuvent aussi présenter un dossier défendable.
La banque doit pouvoir comprendre ce que vous gagnez, depuis quand et avec quelle régularité. Les primes, commissions et revenus variables ne sont pas toujours retenus de la même façon. Les revenus locatifs peuvent également subir une décote.
2. Des comptes bien tenus
Trois à six mois de relevés propres valent mieux qu’un discours optimiste. Découverts répétés, paiements fractionnés et crédits à la consommation ouverts juste avant la demande compliquent la lecture.
Je vous le dis franchement : un dossier sans apport avec des comptes impeccables peut être plus solide qu’un dossier avec 20 000 € d’épargne, mais des incidents tous les mois. La banque finance un projet, elle observe aussi la manière dont vous gérez déjà votre argent.
3. Une épargne résiduelle
Vous n’avez peut-être pas d’apport, mais avez-vous une réserve ? Même quelques milliers d’euros conservés après l’achat changent la lecture du dossier. Ils montrent que le premier imprévu, une voiture à réparer ou un appel de charges, ne fera pas immédiatement dérailler le budget.
Ne confondez pas absence d’apport et absence d’épargne. Dans un financement à 110 %, la banque sera souvent attentive à ce qu’il vous reste après la signature.
4. Un bien correctement évalué
La banque prend une garantie sur le logement. Si le prix demandé paraît trop élevé par rapport au marché local, elle peut limiter le financement, même si vos revenus sont bons.
Un appartement à Brest, une maison près de Landerneau ou un bien plus rural du Finistère ne sont pas analysés avec exactement les mêmes repères. L’état du logement, la facilité de revente et les travaux prévus entrent dans l’équation. Une négociation du prix peut parfois être plus utile que la recherche d’un montage compliqué.
Quels profils obtiennent encore un prêt sans apport ?
Il n’existe pas de profil garanti, mais certains dossiers sont plus faciles à défendre.
| Situation | Ce qui aide | Point de vigilance |
|---|---|---|
| Primo-accédant en CDI | Revenus stables, comptes propres | Ne pas acheter au maximum théorique |
| Jeune actif avec peu d’épargne | Progression professionnelle et épargne mensuelle | Période d’essai terminée |
| Fonctionnaire ou salarié stable | Visibilité du revenu | Charges et crédits déjà en cours |
| Indépendant | Deux à trois exercices lisibles | Résultat, trésorerie et revenus retenus |
| Investisseur locatif | Projet rentable et réserve disponible | Vacance, travaux et fiscalité |
Les primo-accédants peuvent aussi regarder les aides auxquelles ils ont droit. Un prêt aidé ne remplace pas une analyse globale, mais il peut réduire le montant du prêt bancaire principal. Le guide du crédit immobilier en Bretagne permet de reprendre les étapes du financement avant de monter le dossier.
Le taux d’endettement reste déterminant
Le financement sans apport ne permet pas de contourner la capacité d’emprunt. Le cadre du Haut Conseil de stabilité financière fixe en principe un taux d’effort maximal de 35 %, assurance comprise dans le calcul, avec une marge de flexibilité limitée pour les banques.
Prenons un couple qui gagne 4 500 € nets par mois et qui n’a pas d’autre crédit. Une mensualité de 1 575 € correspond à 35 % de ses revenus. Si le couple a déjà 300 € de crédit automobile, la mensualité immobilière théorique baisse à environ 1 275 €. Le financement des frais ne change pas cette contrainte : il augmente même le capital emprunté et donc la mensualité.
Le calcul de capacité d’emprunt doit donc intégrer les frais, l’assurance et les charges réelles. Une simulation qui oublie ces postes donne une réponse flatteuse, pas un budget fiable.
Acheter sans apport dans l’ancien ou dans le neuf
Dans l’ancien, l’effort de financement est plus important parce que les frais d’acquisition représentent généralement 7 à 8 % du prix. Dans le neuf, ils sont souvent plus proches de 2 à 3 %, mais le prix au mètre carré et le calendrier de livraison peuvent changer le budget.
Le neuf n’est pas automatiquement plus facile sans apport. Il faut parfois prévoir des frais intercalaires, des options, un déménagement à une date différente et des dépenses qui ne figurent pas dans le prix affiché. Un montage confortable sur le papier peut devenir tendu si vous ne gardez aucune réserve.
Les erreurs qui font refuser un dossier
Arriver avec des comptes nettoyés la semaine précédente
La banque regarde l’historique, pas seulement le solde du jour. Mieux vaut préparer le projet plusieurs mois à l’avance que transférer de l’argent au dernier moment pour donner l’impression d’une épargne constituée.
Emprunter pour fabriquer un apport
Un prêt personnel qui sert à présenter un apport ajoute une mensualité et doit être déclaré. Il ne transforme pas votre situation financière. Dans la plupart des cas, il rend le dossier moins lisible.
Ne garder aucune réserve
Mettre toute son épargne dans les frais, puis financer le moindre imprévu à crédit, n’est pas une victoire. Un achat immobilier doit laisser une marge de respiration, surtout pour une maison ancienne ou un logement avec travaux.
Multiplier les demandes au hasard
Chaque banque a sa politique de risque. Déposer le même dossier partout sans stratégie peut faire perdre du temps et conduire à des réponses contradictoires. Il vaut mieux identifier les points forts et les points faibles avant de solliciter les établissements.
Comment préparer un dossier sans apport ?
- Calculez le besoin total, prix, frais d’acquisition, garantie, dossier et travaux éventuels.
- Montrez votre comportement financier, avec des relevés propres et une épargne régulière.
- Expliquez l’origine de chaque somme, notamment les dons familiaux ou les transferts entre comptes.
- Conservez une réserve, même si elle réduit le budget d’achat affiché.
- Comparez deux scénarios, avec apport et sans apport, en regardant le coût total et pas seulement la mensualité.
À votre place, je ne ferais pas du financement à 110 % un objectif en soi. Si vous avez une petite épargne, injecter une partie peut réduire le coût du crédit. Si cette épargne constitue votre seul filet de sécurité, la conserver peut être plus raisonnable. Le meilleur taux ne fait pas tout, et le montage le plus spectaculaire n’est pas toujours le plus confortable.
Si vous voulez confronter ces deux scénarios à votre situation, vous pouvez passer par la page crédit immobilier. Le premier échange sert à vérifier si le projet tient debout, gratuitement et sans engagement.
Sources : Service-Public, crédit immobilier ; Haut Conseil de stabilité financière, recommandations sur le crédit immobilier ; ANIL, financement de l’accession.
Cet article est informatif et ne constitue pas un conseil financier personnalisé.