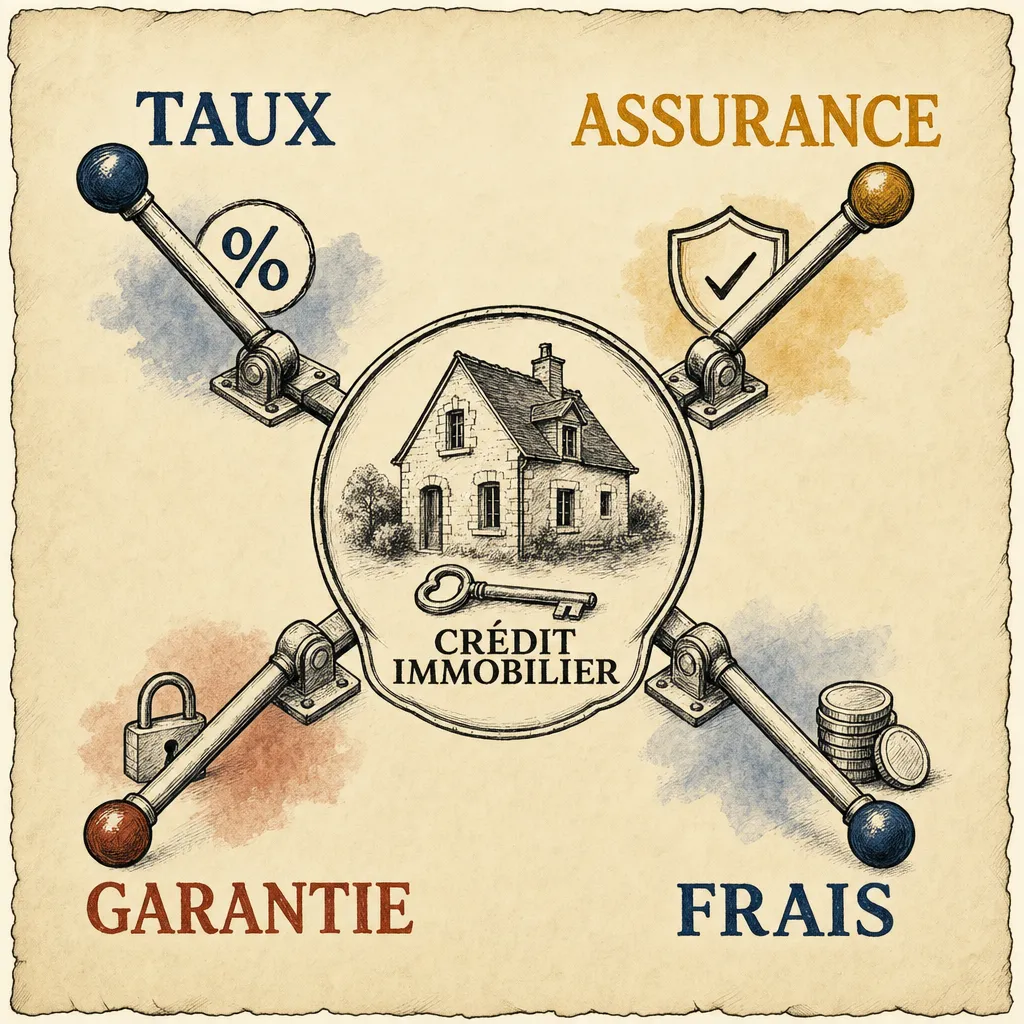
Pour négocier un crédit immobilier, ne vous arrêtez pas au taux nominal. À titre purement illustratif, sur 200 000 € empruntés sur 20 ans, obtenir 0,10 point de taux en moins peut représenter quelques milliers d’euros d’intérêts économisés, mais une assurance mieux tarifée, des frais de dossier réduits et une garantie moins coûteuse peuvent aussi peser lourd dans le coût total.
La bonne négociation porte donc sur l’ensemble de l’offre. Le taux affiché est un point de départ, pas le résumé du financement. Voici ce qui influence réellement la proposition de la banque et la méthode que vous pouvez utiliser pour comparer sans vous perdre dans les pourcentages.
Ce qui détermine le taux nominal
Le taux nominal rémunère le capital prêté. Il ne comprend pas nécessairement tous les coûts du crédit. Son niveau dépend d’abord du contexte de marché et de la politique commerciale de la banque, mais aussi de la qualité et de la structure de votre dossier.
Les principaux facteurs examinés sont les suivants :
- La durée : à risque comparable, un prêt plus long coûte généralement plus cher en intérêts, car le capital reste dû plus longtemps.
- Le montant et l’apport : un apport qui couvre une partie des frais d’acquisition peut réduire le besoin de financement et rassurer le prêteur. Il n’existe pas de pourcentage d’apport obligatoire applicable à tous les projets.
- Les revenus et leur stabilité : ancienneté professionnelle, nature du contrat, régularité des revenus variables et lisibilité des comptes entrent dans l’analyse.
- Le taux d’effort et le reste à vivre : les banques étudient les charges existantes, la mensualité future et l’équilibre général du budget. Les règles du HCSF encadrent notamment le taux d’effort et la durée maximale des crédits immobiliers, avec une marge de flexibilité qui ne constitue pas un droit à l’emprunt.
- La tenue des comptes : découverts répétés, crédits renouvelables ou incidents récents peuvent affaiblir la négociation, même avec un revenu confortable.
- Le bien et le projet : localisation, valeur, usage du logement et cohérence entre le prix, le financement et le marché local peuvent influencer la perception du risque.
- La relation commerciale : épargne, ancienneté et potentiel de nouveaux produits peuvent compter dans la politique de la banque, mais ils ne remplacent pas l’analyse de solvabilité.
Le cycle des taux immobiliers de 2024 à 2026 aide à replacer une proposition dans son contexte. Il ne permet pas, à lui seul, de prédire le taux que vous obtiendrez : deux emprunteurs ayant le même projet peuvent recevoir des offres différentes selon leur dossier et l’établissement consulté.
L’assurance emprunteur : un poste souvent plus facile à travailler
L’assurance couvre certains risques prévus au contrat, notamment le décès et l’incapacité de travail selon les garanties souscrites. Son prix dépend de l’âge, de la quotité, de la durée, de la profession, de l’état de santé et des garanties choisies.
Une banque peut proposer un bon taux nominal avec une assurance coûteuse. À l’inverse, un taux légèrement supérieur peut être compensé par une assurance moins chère ou mieux adaptée. Il faut donc comparer le coût total de l’assurance, ses exclusions, ses franchises, ses délais de carence et la méthode de calcul des cotisations, pas seulement le pourcentage annoncé.
Vous pouvez demander si une assurance externe est acceptée et vérifier les conditions de changement prévues par le contrat et la réglementation. La délégation n’est intéressante que si les garanties exigées par la banque sont bien respectées. Une économie apparente ne doit pas conduire à une couverture insuffisante.
La garantie : caution, hypothèque et frais associés
La garantie protège la banque si le prêt n’est pas remboursé. Selon le dossier et l’établissement, il peut s’agir notamment d’une caution ou d’une sûreté réelle. Chaque mécanisme a ses conditions, ses frais et ses conséquences éventuelles en cas de revente ou de remboursement anticipé.
Demandez le coût de la garantie dès le premier chiffrage. Une caution peut prévoir une contribution à un fonds et, dans certains cas, une restitution partielle en fin de prêt. Une garantie hypothécaire implique des frais liés à l’acte et à sa publicité. Les montants et modalités varient : il faut lire le détail fourni pour votre projet plutôt que retenir une règle générale.
La garantie est parfois peu négociable directement, car la banque travaille avec des organismes ou des formalités déterminés. En revanche, vous pouvez demander si plusieurs options sont possibles et comparer leur coût dans les offres complètes.
Les frais et les conditions à mettre sur la table
Les frais de dossier sont souvent le poste le plus visible à négocier. Une exonération totale n’est pas systématique, mais une réduction peut être envisageable selon le dossier, la relation commerciale ou la concurrence entre offres. Faites confirmer le montant exact, sa date de prélèvement et son caractère définitif.
Examinez aussi les éléments suivants :
- frais de courtage ou d’intermédiation lorsqu’ils sont prévus ;
- frais de tenue de compte ou de carte liés à la relation bancaire ;
- coût d’une éventuelle domiciliation des revenus et durée de l’engagement ;
- indemnités de remboursement anticipé et cas de réduction ou d’exonération ;
- modularité des échéances, report ou suspension temporaire, et leurs conditions ;
- possibilité de transférer le prêt sur un autre bien, si elle existe ;
- frais liés à la mainlevée ou à la revente lorsque la garantie le prévoit.
Une clause utile pour vous peut justifier un léger écart de taux. Une mensualité modulable ou des indemnités de remboursement anticipé limitées ont une valeur si votre situation professionnelle ou familiale peut évoluer. Demandez toujours ce qui est automatique, ce qui dépend de l’accord de la banque et ce qui entraîne des frais.
Taux nominal, TAEG et taux d’usure : ne comparez pas les mauvais chiffres
Le taux nominal sert principalement à calculer les intérêts. Le TAEG, ou taux annuel effectif global, cherche à mesurer le coût total du crédit pour l’emprunteur. Il intègre les intérêts et les coûts nécessaires à l’obtention du prêt, selon les règles applicables : certains frais de dossier, de garantie, d’assurance obligatoire et d’intermédiation peuvent notamment être pris en compte.
Le TAEG est donc l’indicateur à regarder pour comparer des offres construites sur le même montant, la même durée et des garanties comparables. Il ne remplace pas la lecture des conditions : deux TAEG proches peuvent cacher des différences importantes de couverture d’assurance ou de souplesse.
Le TAEG ne doit pas dépasser le taux d’usure applicable à la catégorie du prêt. Ce plafond légal est contrôlé au moment où la banque examine l’offre. Une assurance plus chère peut donc augmenter le TAEG et bloquer un dossier, même si le taux nominal semble acceptable. Le taux d’usure et le TAEG du crédit immobilier sont expliqués avec les références officielles du ministère de l’Économie et de Service-Public.
Le ministère de l’Économie explique le calcul et le rôle du TAEG. Pour les informations remises avant l’offre, consultez également les explications de Service-Public sur le crédit immobilier. Les chiffres d’une simulation ne valent pas engagement définitif : vérifiez la fiche d’information standardisée européenne et l’offre de prêt.
Une méthode en cinq étapes pour négocier
1. Stabilisez votre dossier avant de demander un taux
Réunissez revenus, relevés, justificatifs d’épargne, charges et éléments du projet. Réduisez, si possible, les découverts et crédits renouvelables. Une banque négocie mieux avec un dossier lisible qu’avec une demande urgente et incomplète.
2. Fixez un scénario comparable
Déterminez le montant, la durée, l’apport et la mensualité cible. Présentez exactement les mêmes paramètres à chaque interlocuteur. Sinon, un taux plus bas peut simplement correspondre à une durée différente ou à une assurance non incluse.
3. Obtenez plusieurs propositions écrites
Commencez par votre banque si vous le souhaitez, puis sollicitez d’autres établissements ou un intermédiaire. Demandez le taux nominal, le TAEG, l’assurance, la garantie, les frais et les conditions particulières. Le comparatif entre courtier et banque permet de comprendre les avantages et limites de chaque démarche.
4. Négociez avec des demandes précises
Ne dites pas seulement que le taux est trop élevé. Demandez, par exemple, une baisse des frais de dossier, une étude de l’assurance externe, une limitation des indemnités de remboursement anticipé ou une amélioration de la modularité. Appuyez-vous sur une offre réelle, comparable et encore valable.
5. Comparez la version finale
Recalculez le coût total et lisez les conditions avant de vous décider. Vérifiez que la concession annoncée figure dans les documents contractuels. Une promesse orale ne suffit pas pour sécuriser le montage.
Les erreurs qui réduisent votre marge de négociation
La première erreur consiste à négocier uniquement le taux nominal. La deuxième est de multiplier les demandes sans cohérence, notamment en sollicitant plusieurs banques avec des informations contradictoires. La troisième est de sous-estimer l’assurance ou de choisir une garantie sans connaître son coût global.
Évitez également de retarder la constitution du dossier en attendant une baisse hypothétique des taux. Un mouvement de marché peut être favorable ou défavorable, et une nouvelle proposition peut modifier l’assurance, les frais ou les délais. Enfin, ne cachez pas une charge ou un incident bancaire : la transparence permet de corriger le montage, alors qu’une omission fragilise la confiance.
Banque ou courtier : qui négocie le mieux ?
Il n’y a pas de réponse automatique. Une banque en direct peut faire une proposition compétitive, surtout si votre dossier est simple, stable et bien préparé. Vous gardez alors la main sur les échanges et évitez des honoraires de courtage éventuels.
Un courtier peut vous faire gagner du temps, organiser la comparaison et présenter le dossier à des partenaires adaptés à ses critères. Il ne consulte pas nécessairement tout le marché, ne garantit pas l’accord et ses honoraires doivent être identifiés. Sa valeur dépend de la qualité du travail réalisé, de la transparence du mandat et des offres effectivement comparées.
Dans les deux cas, demandez une comparaison écrite et regardez le coût total. Le bon interlocuteur est celui qui vous permet de comprendre ce que vous signez, pas celui qui promet un taux spectaculaire sans détailler le reste.
FAQ : négocier un taux de crédit immobilier
Peut-on négocier le taux proposé par sa banque ?
Oui, une banque peut réviser sa proposition, mais rien ne l’y oblige. Votre apport, la solidité du dossier, la concurrence et la relation commerciale peuvent renforcer votre position. La négociation doit porter sur une offre comparable et pas sur un taux isolé.
Vaut-il mieux négocier le taux ou l’assurance ?
Il faut comparer les deux. L’assurance peut représenter une part importante du coût total, surtout selon l’âge, la durée et la quotité. Le TAEG permet de mesurer l’effet global, tandis que les garanties et exclusions permettent de vérifier que la couverture reste adaptée.
Les frais de dossier sont-ils toujours négociables ?
Non. Certaines banques appliquent une grille fixe ou une politique commerciale peu flexible. Vous pouvez néanmoins demander une réduction ou une suppression, et comparer le coût total avec d’autres offres. Toute remise doit apparaître dans les documents remis.
Un taux nominal plus bas signifie-t-il toujours un meilleur prêt ?
Non. Une assurance, une garantie, des frais ou des conditions moins favorables peuvent annuler l’économie sur les intérêts. Comparez le TAEG et l’ensemble des clauses à montant et durée identiques.
Peut-on négocier après avoir reçu l’offre de prêt ?
La marge est généralement plus limitée une fois l’offre éditée. Il vaut mieux négocier avant l’émission et vérifier chaque élément de la proposition. Après réception, respectez le délai de réflexion et ne considérez comme acquis que ce qui figure dans l’offre.
À retenir
Négocier son taux de crédit immobilier consiste à réduire le coût et à améliorer les conditions du financement, pas seulement à obtenir le chiffre nominal le plus bas. Préparez un dossier propre, comparez plusieurs propositions, examinez assurance, garantie et frais, puis contrôlez le TAEG et le taux d’usure. Pour cadrer votre projet et comparer les options de financement, vous pouvez commencer par la page crédit immobilier.
Sources officielles : ministère de l’Économie, TAEG ; Service-Public, crédit immobilier ; ministère de l’Économie, mesures du HCSF.