Pour choisir entre courtier ou banque pour un prêt immobilier, il n’existe pas de meilleur canal dans l’absolu. Le courtier centralise la démarche, cible des prêteurs et compare les propositions accessibles selon son réseau et son mandat. La banque directe peut suffire pour un dossier simple, à condition de savoir comparer l’offre complète et pas seulement le taux nominal.
Le bon choix dépend donc moins d’un duel théorique que de votre situation. Temps disponible, complexité du financement, qualité de la relation bancaire et capacité à mettre plusieurs offres en concurrence comptent davantage que les slogans.
Courtier et banque : qui fait quoi ?
La banque prête l’argent. Elle analyse votre solvabilité, applique sa politique de risque et décide d’accepter ou non le financement. Votre conseiller constitue ou transmet le dossier, mais la décision finale appartient à l’établissement prêteur.
Le courtier est un intermédiaire. Il prépare votre dossier, vérifie sa cohérence, identifie des interlocuteurs possibles et présente la demande aux partenaires qu’il juge adaptés. Il peut aussi négocier certains éléments du financement et vous aider à lire les propositions.
Il ne décide toutefois pas de l’accord. Il ne remplace ni l’analyse de la banque ni ses critères internes. Il ne consulte pas nécessairement toutes les banques du marché non plus. Son champ d’action dépend de son réseau, de ses conventions, de votre mandat et, parfois, des établissements que vous avez déjà sollicités.
Cette distinction évite un malentendu fréquent : passer par un courtier ne crée pas un droit au crédit. Cela organise surtout la recherche et la comparaison.
Courtier ou banque : le comparatif point par point
| Critère | Courtier | Banque en direct |
|---|---|---|
| Rôle | Prépare, cible, transmet et accompagne la négociation | Étudie, propose le financement et prend la décision |
| Choix d’établissements | Plusieurs partenaires possibles, dans les limites de son réseau | Une seule banque par démarche |
| Temps à consacrer | Un interlocuteur centralise une partie des échanges | L’emprunteur contacte et relance chaque banque |
| Connaissance du dossier | Vision transversale si les informations remises sont complètes | Bonne connaissance possible chez la banque habituelle |
| Dossiers complexes | Peut orienter vers des prêteurs compatibles avec certaines particularités | Dépend fortement des critères de l’établissement consulté |
| Négociation | Met en perspective plusieurs propositions accessibles | Repose sur l’emprunteur et sa capacité à faire jouer la concurrence |
| Coût spécifique | Des honoraires peuvent être prévus au mandat | Pas d’honoraires de courtage, mais d’autres frais peuvent exister |
| Comparaison | Présentation facilitée, sans garantie d’exhaustivité du marché | Comparaison à construire soi-même entre plusieurs offres |
| Décision de crédit | Aucune décision d’octroi | Décision prise par le prêteur |
| Risque principal | Croire que tout le marché a été consulté ou que l’accord est certain | Accepter trop vite l’offre de sa banque sans comparaison complète |
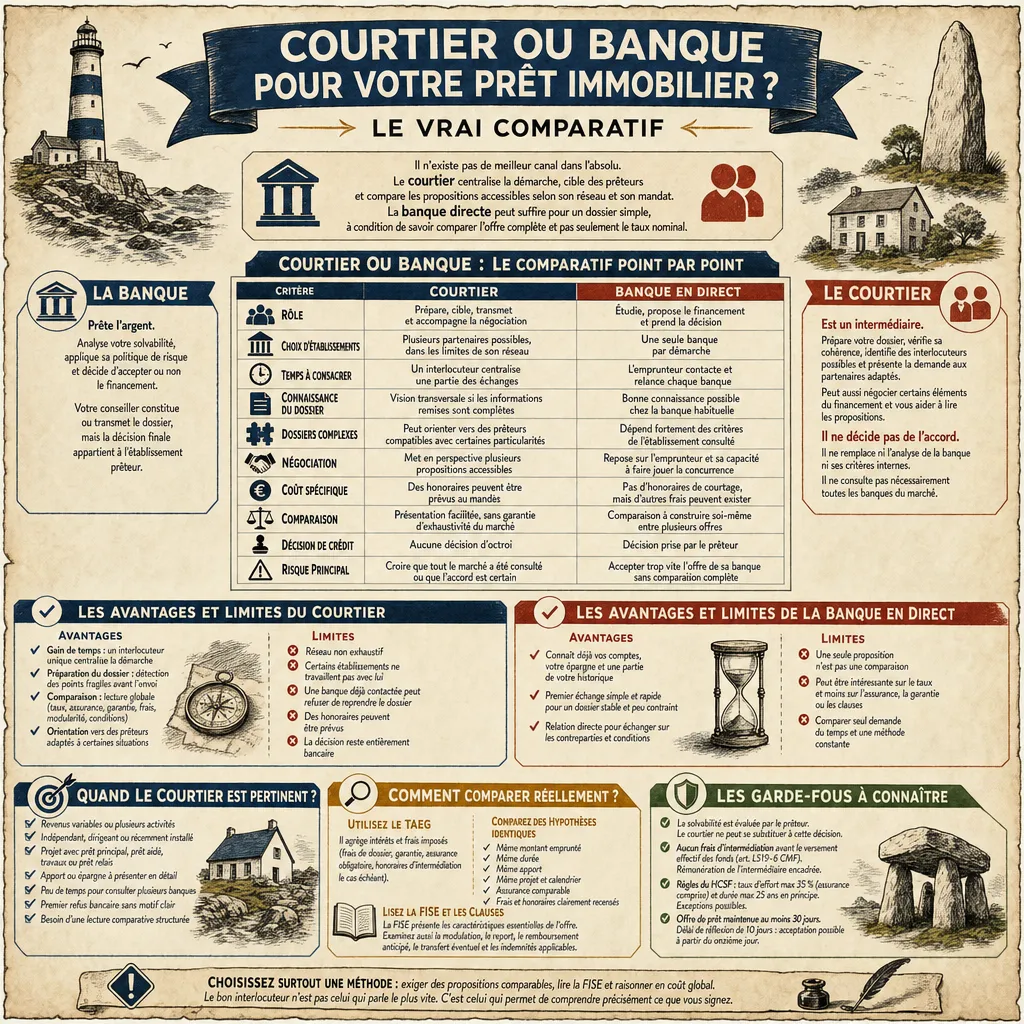
Le tableau montre surtout une différence d’organisation. Le courtier apporte une méthode et un accès à ses partenaires. La banque directe offre une relation sans intermédiaire, mais oblige souvent l’emprunteur à piloter lui-même la mise en concurrence.
Les avantages et les limites du courtier
Le premier avantage du courtier est le gain de temps. Vous transmettez un dossier structuré à un interlocuteur unique, qui sélectionne ensuite les pistes jugées pertinentes. C’est utile lorsque les rendez-vous bancaires, les demandes de pièces et les relances commencent à ressembler à un second emploi.
Le courtier peut également repérer les points fragiles avant l’envoi du dossier : apport mal documenté, charges oubliées, revenus variables peu lisibles ou calendrier irréaliste. Cette préparation ne garantit rien, mais elle limite les dossiers présentés de manière confuse.
Autre intérêt : la comparaison. Une mensualité basse ne signifie pas forcément un financement moins coûteux. Le courtier peut attirer votre attention sur l’assurance, la garantie, les frais, la modularité ou les conditions liées à la banque.
Ses limites doivent rester claires :
- son réseau n’est pas forcément exhaustif ;
- certains établissements ne travaillent pas avec lui ;
- une banque déjà contactée peut refuser de reprendre le dossier par son intermédiaire ;
- des honoraires peuvent être prévus ;
- la décision reste entièrement bancaire.
Le recours à un courtier n’a donc rien de magique. C’est un service d’intermédiation, pas un raccourci administratif vers une signature certaine.
Les avantages et les limites de la banque en direct
Consulter directement sa banque peut être simple. Elle connaît déjà le fonctionnement de vos comptes, votre épargne et une partie de votre historique. Pour un dossier stable, lisible et peu contraint, ce premier échange permet d’obtenir rapidement une base de travail.
La relation directe facilite aussi les questions sur les contreparties demandées : domiciliation des revenus, ouverture de comptes, produits annexes ou conditions de tarification. Vous échangez sans intermédiaire avec l’établissement qui pourrait porter le prêt.
La limite apparaît lorsqu’une seule proposition devient votre unique point de référence. Une banque familière n’est pas automatiquement la mieux placée sur l’ensemble du financement. Elle peut être intéressante sur le taux nominal et moins convaincante sur l’assurance, la garantie ou certaines clauses.
Comparer seul demande aussi du temps et une méthode constante. Il faut présenter le même projet, avec le même montant et la même durée, à chaque établissement. Sinon, vous comparez des montages différents et le résultat perd vite son sens.
Pour préparer votre démarche, le guide du crédit immobilier en Bretagne reprend les grandes étapes du financement, du budget initial jusqu’à l’offre de prêt.
Quand le courtier est-il particulièrement pertinent ?
Le courtier peut être utile si :
- vos revenus sont variables ou proviennent de plusieurs activités ;
- vous êtes indépendant, dirigeant ou récemment installé ;
- le projet combine prêt principal, prêt aidé, travaux ou prêt relais ;
- votre apport ou votre épargne nécessite une présentation détaillée ;
- vous disposez de peu de temps pour consulter plusieurs banques ;
- une première banque refuse le dossier sans que le motif soit clair ;
- vous souhaitez une lecture comparative structurée.
Il peut également aider à intégrer correctement les dépenses périphériques. Dans l’ancien, par exemple, les frais d’acquisition souvent appelés frais de notaire doivent être anticipés dans le plan de financement.
Quand la banque directe peut-elle suffire ?
La banque en direct peut être adaptée lorsque le dossier est simple, les revenus sont stables, l’endettement maîtrisé et le projet clairement chiffré. Elle peut aussi convenir si vous connaissez les mécanismes du crédit et acceptez de solliciter vous-même plusieurs établissements.
Une bonne relation avec votre banque constitue un point de départ, pas une raison de renoncer à comparer. Demandez une proposition écrite et examinez-la à périmètre constant. Vous pourrez ensuite consulter une autre banque ou un courtier si certains éléments restent peu convaincants.
Si vous voulez faire relire les éléments de votre projet avant d’envoyer le dossier partout, le formulaire de contact du Menhir permet de les transmettre une seule fois. Vous gardez ainsi un point de départ commun pour comparer les pistes proposées.
Comment comparer réellement les propositions ?
Le taux nominal ne suffit pas. Il rémunère le capital prêté, mais ne résume pas tous les coûts nécessaires au financement.
Utilisez le TAEG
Le taux annuel effectif global, ou TAEG, agrège les intérêts et différents frais imposés pour obtenir le crédit. Il peut notamment intégrer les frais de dossier, certains coûts de garantie, l’assurance obligatoire et les honoraires d’intermédiation lorsqu’ils sont nécessaires à l’obtention du prêt.
Le ministère de l’Économie détaille la composition et l’usage du TAEG pour comparer les crédits.
Comparez des hypothèses identiques
Placez les propositions sur une base commune :
- même montant emprunté ;
- même durée ;
- même apport ;
- même projet et même calendrier ;
- assurance comparable ;
- frais et honoraires clairement recensés.
Regardez ensuite le coût total, la mensualité avec assurance, le coût de la garantie, les frais de dossier et les éventuels honoraires du courtier.
Lisez la FISE et les clauses
La fiche d’information standardisée européenne, ou FISE, présente les caractéristiques essentielles de l’offre. Elle aide à comparer les financements selon un format commun. Les informations que la banque doit fournir comprennent notamment les conditions financières et les principales obligations.
Examinez aussi les possibilités de modulation, de report, de remboursement anticipé, de transfert éventuel et les indemnités applicables. Un prêt se vit pendant plusieurs années. Ses clauses méritent mieux qu’une lecture diagonale la veille de signer.
Les garde-fous à connaître
Quelques règles permettent de conserver une comparaison saine.
La solvabilité est évaluée par le prêteur. Le Code de la consommation encadre cette évaluation avant la conclusion du crédit. Un courtier peut défendre et présenter un dossier, mais il ne peut pas se substituer à cette décision.
Aucun frais d’intermédiation ne peut être perçu avant le versement effectif des fonds, conformément à l’article L519-6 du Code monétaire et financier. Le mandat doit par ailleurs permettre de comprendre le service rendu et son coût. Les règles prévoient aussi une information sur la rémunération de l’intermédiaire.
Les règles du HCSF retiennent en principe un taux d’effort maximal de 35 %, assurance comprise, et une durée maximale de 25 ans. Des exceptions et une marge de flexibilité existent, mais elles relèvent des établissements et ne constituent jamais un droit pour l’emprunteur. Le ministère présente les mesures du HCSF relatives aux crédits immobiliers.
Enfin, l’offre de prêt doit être maintenue pendant au moins 30 jours. Vous ne pouvez l’accepter qu’après un délai de réflexion de 10 jours, donc à partir du onzième jour suivant sa réception. Ces délais sont précisés par le Code de la consommation.
Questions fréquentes
Un courtier est-il toujours plus avantageux qu’une banque ?
Non. Son intérêt dépend du dossier, de son réseau, des propositions accessibles et du coût de son intervention. La comparaison doit porter sur le financement complet.
Faut-il voir sa banque avant de contacter un courtier ?
Ce n’est pas obligatoire. Si vous le faites, indiquez au courtier les établissements déjà sollicités afin d’éviter les doublons et les démarches incompatibles.
Peut-on contacter plusieurs courtiers ?
Oui, selon les mandats signés. Mais multiplier les intermédiaires peut provoquer des présentations en double et brouiller les échanges avec les banques. Mieux vaut vérifier précisément le périmètre de chaque mandat.
Combien coûte un courtier ?
Le coût varie selon le professionnel et le dossier. Il doit être annoncé clairement dans le mandat. Il faut aussi vérifier la rémunération éventuellement versée par la banque et intégrer les honoraires applicables à la comparaison globale.
Un courtier garantit-il l’obtention du prêt ?
Non. Seul le prêteur décide après l’analyse de la solvabilité, du projet et de ses propres critères. Une promesse d’accord certain doit donc inspirer plus de prudence que d’enthousiasme.
Courtier ou banque : choisissez surtout une méthode
Pour un dossier simple et un emprunteur disponible, consulter directement plusieurs banques peut suffire. Pour un projet complexe, un calendrier serré ou une comparaison difficile à organiser, le courtier peut apporter un cadre utile.
Dans les deux cas, exigez des propositions comparables, lisez la FISE et raisonnez en coût global. Le bon interlocuteur n’est pas celui qui parle le plus vite. C’est celui qui permet de comprendre précisément ce que vous signez.