La loi Lemoine sur l’assurance emprunteur permet, depuis le 1er juin 2022 pour les nouvelles offres et le 1er septembre 2022 pour les contrats alors en cours, de résilier à tout moment sans frais, et de supprimer le questionnaire de santé seulement si la part assurée reste inférieure ou égale à 200 000 € par personne et si le prêt est remboursé avant 60 ans.
Le texte, loi n° 2022-270 du 28 février 2022 publiée au Journal officiel le 1er mars 2022, est toujours le régime applicable en 2026 : pas de date d’anniversaire, pas de pénalité, pas d’âge maximum pour ce droit de résiliation.
Beaucoup de personnes pensent qu’il faut encore attendre l’anniversaire du contrat, alors qu’en réalité cette contrainte a disparu.
Qu’est-ce que la loi Lemoine ?
La loi du 28 février 2022 « pour un accès plus juste, plus simple et plus transparent au marché de l’assurance emprunteur » porte le nom de son auteure, Patricia Lemoine, alors députée. Elle encadre l’assurance emprunteur des crédits immobiliers.
Deux piliers, à ne pas fusionner.
Premier pilier : la résiliation infra-annuelle. Vous pouvez substituer un contrat à un autre à tout moment, sans frais, sans pénalité, sans viser une date. Ce droit-là n’a pas d’âge maximum.
Second pilier : le questionnaire de santé. Il disparaît seulement si deux conditions sont réunies. Une seule manque, le questionnaire reste.
Le malentendu n°1 circule encore : « Lemoine, c’est plus de questionnaire. » C’est faux. Le premier droit concerne tous les prêts immobiliers visés. Le second, seulement une partie des dossiers.
Concrètement, ce que ça change pour vous dépend de votre situation : prêt déjà en cours, ou primo-accédant qui a entendu qu’on peut changer quand on veut. Dans les deux cas, le calendrier 2022 est derrière nous. Le droit s’applique.
Résiliation à tout moment : ce qui a vraiment changé
Avant 2022, on changeait surtout à la signature, pendant la première année, ou à la date d’anniversaire. Depuis le 1er juin 2022 pour les nouvelles offres, et depuis le 1er septembre 2022 pour les contrats déjà ouverts, on change quand on veut. C’est plus simple qu’on ne le pense : plus de fenêtre à surveiller, plus de courrier calé trois mois avant une date.
Le verrou qui reste, c’est l’équivalence des garanties. La banque s’appuie sur la fiche personnalisée remise avec l’offre de prêt. Elle ne juge pas la marque de l’assureur. Elle refuse seulement si des garanties manquent, et ce refus doit être motivé.
La loi prévoit que le prêteur répond dans les 10 jours ouvrés après un dossier complet, et en pratique c’est ce délai qu’il faut dater. Un dossier incomplet ne le fait pas courir.
Ce droit de délégation d’assurance emprunteur n’est pas réservé aux crédits nouveaux. Un emprunteur déjà en cours de prêt peut l’utiliser aujourd’hui, en 2026, sans attendre septembre ni la date inscrite sur l’échéancier.
Point de vigilance Attendre l’anniversaire par habitude ne déclenche pas de pénalité. Ça reporte seulement, parfois d’une année, un changement que la loi autorise dès maintenant.
Je le vois encore : des dossiers solides qui restent sur le contrat de la banque « jusqu’à la date », alors que rien ne l’impose plus.
Hamon, Bourquin, Lemoine : trois dates, un seul régime aujourd’hui
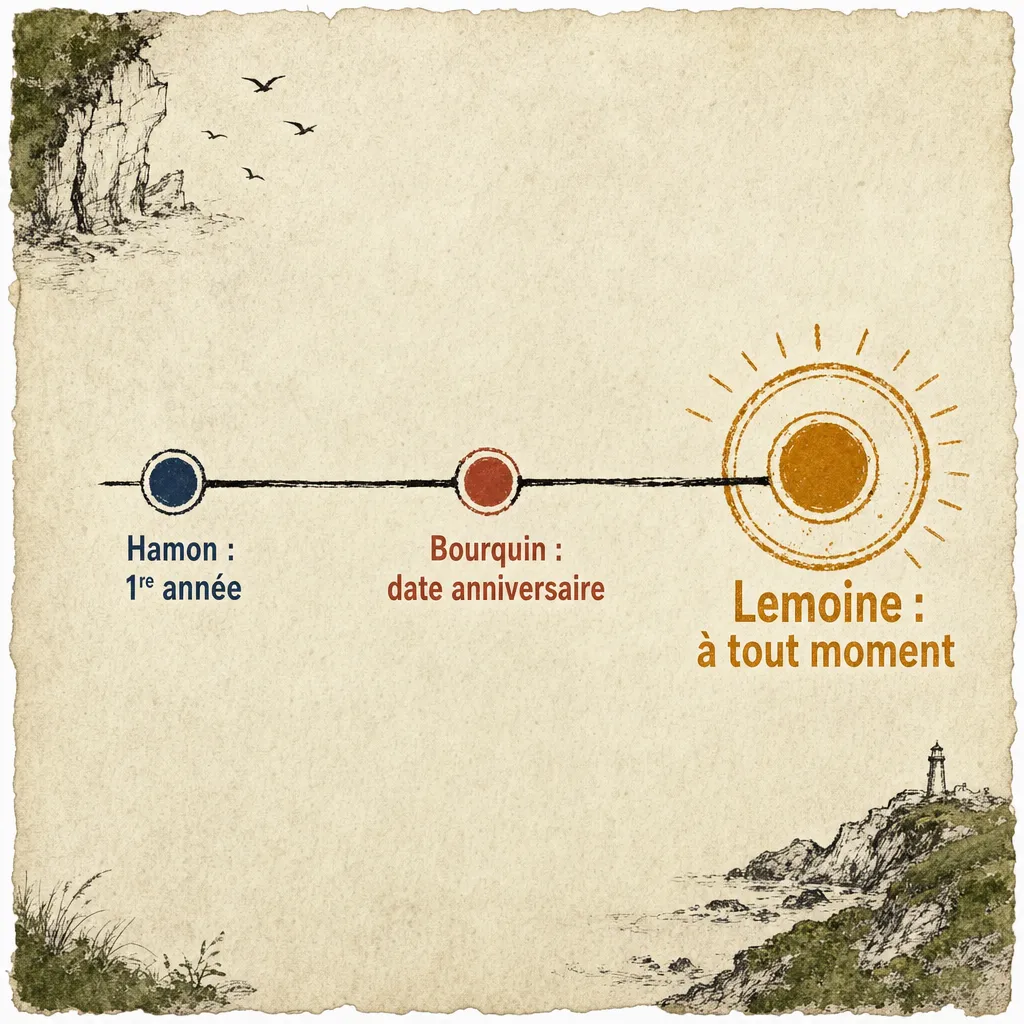
Le droit de choisir son assurance ne date pas de 2022. Il s’est ouvert par couches.
- Lagarde, 1er juillet 2010 : choix d’un contrat externe dès la signature du prêt.
- Hamon, 17 mars 2014 : résiliation à tout moment pendant la première année.
- Bourquin (loi Sapin 2 du 9 décembre 2016) : résiliation à chaque date d’anniversaire.
- Lemoine, 2022 : résiliation à tout moment, sans date d’anniversaire.
Aujourd’hui, c’est Lemoine qui décrit le régime quotidien. Hamon et Bourquin ont ouvert le chemin. On n’a plus à se demander si l’on est dans la première année ou à trois mois de l’anniversaire. La question utile, c’est l’équivalence des garanties, pas le calendrier.
Le guide de l’assurance emprunteur détaille le contrat lui-même. Ici, l’essentiel est le droit de partir, et le moment où on peut l’exercer.
Le questionnaire de santé n’a pas disparu pour tout le monde
La suppression du questionnaire, et de l’examen médical, n’est pas automatique. Deux conditions, les deux.
| Condition | Seuil |
|---|---|
| Part assurée / encours cumulé | ≤ 200 000 € par assuré |
| Fin de prêt | Remboursement total avant le 60e anniversaire |
La part assurée, ce n’est pas le montant du prêt affiché chez le notaire. C’est le capital multiplié par la quotité. L’encours se cumule si plusieurs prêts immobiliers sont déjà en cours.
Un couple peut aller jusqu’à 400 000 € d’encours assuré, à condition que chaque tête reste à 200 000 € ou moins.
Exemple anonyme. Un emprunteur seul, 220 000 € à 100 % : au-dessus du plafond, le questionnaire reste. Un couple, 350 000 € à 50/50 : 175 000 € chacun, sous le plafond. Si le prêt est aussi soldé avant 60 ans pour chacun, pas de questionnaire. Si l’un des deux rembourse après 60 ans, le questionnaire revient pour celui-là.
Point de vigilance Une condition manque, le questionnaire reste. Le plafond de 200 000 € ne dispense personne si l’échéance finale tombe après le 60e anniversaire.
Le périmètre, ce sont les prêts immobiliers à usage d’habitation ou mixte. Un crédit à la consommation, un financement 100 % professionnel : hors champ typique. La SCI n’est pas tranchée ici.
Avant de signer, il y a une chose à vérifier : la quotité et la date de fin, pas seulement le capital emprunté.
La loi Lemoine a aussi ramené le droit à l’oubli après un cancer à 5 ans, contre 10 auparavant, pour les cancers et l’hépatite C. Le délai part de la fin du protocole thérapeutique, sans rechute. Ce n’est pas le questionnaire : c’est un autre droit, souvent voisin dans un même dossier.
Ce que la banque n’a plus le droit de faire
Le prêteur ne peut pas modifier le taux du prêt parce que vous changez d’assurance. Il ne peut pas facturer de frais d’analyse du contrat alternatif.
Il doit vous informer chaque année de votre droit de résilier. Le coût de l’assurance est affiché sur 8 ans, pour comparer ce qui est comparable.
Un refus reste possible, mais borné : garanties manquantes par rapport à la fiche personnalisée, décision motivée, réponse sous 10 jours ouvrés après dossier complet. Pas de jugement sur le logo de l’assureur.
Les textes de référence côté administration : Service-Public et le ministère de l’Économie.
La marche à suivre (accord de la banque, puis résiliation de l’ancien contrat) est détaillée pour quitter l’assurance bancaire de votre prêt. Ici, c’est le droit. Là-bas, les pièces.
Questions fréquentes sur la loi Lemoine
Peut-on changer d’assurance emprunteur à n’importe quel moment ?
Oui, depuis le 1er juin 2022 pour les nouvelles offres et depuis le 1er septembre 2022 pour les contrats qui existaient déjà. Sans frais, sans pénalité, sans date d’anniversaire. Le droit vaut encore en 2026.
La banque peut-elle refuser un contrat externe ?
Seulement si les garanties sont inférieures à celles de la fiche personnalisée. Elle ne refuse pas « la marque ». Un refus doit être motivé, dans les 10 jours ouvrés après dossier complet.
Le questionnaire de santé a-t-il disparu ?
Non. Il est écarté seulement si la part assurée (capital × quotité, encours cumulé) reste ≤ 200 000 € par assuré et si le remboursement total intervient avant 60 ans. Sinon, il reste.
Comment se calcule le plafond de 200 000 € ?
On ne prend pas le prêt brut. On prend la part assurée de chaque personne, et on cumule les encours immobiliers déjà couverts. Un couple à 50/50 sur 350 000 € reste sous le seuil par tête. Un solo à 220 000 € le dépasse.
Y a-t-il un âge limite pour résilier ?
Non pour la résiliation infra-annuelle. L’âge de 60 ans n’entre en jeu que pour le questionnaire de santé.
Hamon et Bourquin s’appliquent-ils encore ?
Ce sont les étapes antérieures du même droit de choisir. Le régime quotidien, aujourd’hui, c’est Lemoine : à tout moment. On ne se cale plus sur la première année ni sur l’anniversaire.
Peut-on changer plusieurs fois ?
Oui, tant que le nouveau contrat reste équivalent aux garanties exigées. Aucun plafond de nombre de changements n’est fixé par la loi.
En résumé
- Depuis 2022, on résilie l’assurance emprunteur à tout moment, sans frais et sans date d’anniversaire.
- Ce droit n’a pas d’âge maximum et s’applique aux contrats en cours comme aux nouvelles offres.
- La banque vérifie l’équivalence des garanties, pas la marque. Délai : 10 jours ouvrés. Refus motivé seulement.
- Elle ne peut ni toucher au taux du prêt, ni facturer l’étude du contrat alternatif.
- Le questionnaire de santé n’a pas disparu pour tout le monde : 200 000 € par assuré et solde avant 60 ans, les deux.
- Hamon et Bourquin ont ouvert le droit de partir ; Lemoine en a fait le régime de tous les jours.
- Le droit à l’oubli est passé à 5 ans pour les cancers et l’hépatite C.