Ce guide de l’assurance emprunteur vous aide à protéger le remboursement de votre crédit en cas de coup dur, mais le prix ne se compare qu’à garanties équivalentes. Depuis le 1er septembre 2022, vous pouvez en changer à tout moment et sans frais, sous réserve de conserver un niveau de garantie équivalent. Le vrai enjeu est donc de lire la couverture avant de regarder la cotisation.
Quel est le rôle de l’assurance emprunteur ?
L’assurance emprunteur prend en charge tout ou partie du capital restant dû ou des mensualités lorsqu’un événement prévu au contrat survient : décès, perte totale d’autonomie, invalidité ou incapacité de travail. Elle protège ainsi le prêteur, l’emprunteur et ses proches.
Est-elle obligatoire ? Pas au sens général de la loi. Service-Public précise qu’aucun texte ne l’impose systématiquement, mais le prêteur peut en faire une condition d’octroi du crédit. Pour un prêt immobilier, elle est donc presque toujours demandée.
La banque peut exiger une couverture, pas nécessairement son propre contrat. Vous restez libre de proposer un autre assureur si celui-ci respecte ses critères de garantie.
Que couvre une assurance de prêt ?
Les garanties essentielles
Le socle comprend généralement le décès (DC) et la perte totale et irréversible d’autonomie (PTIA). Selon le projet, la banque demande aussi l’invalidité permanente totale (IPT) et l’incapacité temporaire totale de travail (ITT).
Les sigles ne suffisent pas. Deux garanties ITT peuvent avoir une définition de l’incapacité, une limite d’âge ou des exclusions différentes. Pour aller plus loin, vous pouvez comprendre les garanties DC, PTIA, IPT et ITT.
Avant de signer, repérez quatre mécanismes :
- les exclusions, c’est-à-dire les situations jamais couvertes ou couvertes seulement avec une option ;
- la franchise, période qui suit le sinistre pendant laquelle aucune prestation n’est encore versée ;
- la carence, période au début du contrat pendant laquelle une garantie ne joue pas ;
- le mode de prestation : forfaitaire, fondé sur l’échéance assurée, ou indemnitaire, limité par la perte de revenus après les autres prestations perçues.
Point de vigilance : une prime basse peut cacher une franchise longue, des affections du dos ou psychiques exclues, ou une indemnisation moins favorable. Vérifiez la notice du contrat, pas seulement le résumé commercial.
La quotité, une couverture exprimée en pourcentage
La quotité est la part du prêt couverte pour chaque personne assurée. À deux, sa répartition dépend notamment des revenus, des charges familiales et de la capacité de chacun à poursuivre le remboursement seul.
Une quotité plus élevée renforce la protection, mais augmente aussi le coût. Le bon réglage dépend du foyer : voici comment choisir la quotité d’assurance en couple.
Combien coûte l’assurance emprunteur ?
Les facteurs qui font varier le prix
La cotisation dépend du capital, de la durée, des garanties et de la quotité. L’âge, le tabagisme, la profession, certains sports et, lorsque les questions de santé sont autorisées, les éléments médicaux déclarés peuvent aussi influer sur le tarif ou les exclusions.
La base de calcul compte aussi. Certains contrats retiennent le capital emprunté au départ, avec une cotisation souvent stable. D’autres utilisent le capital restant dû, avec un montant susceptible d’évoluer. La première mensualité ne révèle donc pas le coût futur.
Lire le coût réel, au-delà de la mensualité
Trois indicateurs répondent à trois questions différentes :
| Indicateur | Ce qu’il permet de lire | Limite à garder en tête |
|---|---|---|
| Cotisation mensuelle | L’effet immédiat sur le budget | Elle peut évoluer pendant le prêt |
| TAEA | Le poids annuel de l’assurance dans le coût du crédit | Il faut comparer sur une même base et avec les mêmes garanties |
| Coût total en euros | La somme estimée sur la période indiquée | Il dépend de la durée réelle de conservation du prêt et du contrat |
Le TAEA, taux annuel effectif de l’assurance, facilite la comparaison. Il ne remplace ni le coût total en euros ni l’examen des garanties : une cotisation basse peut correspondre à une couverture moins protectrice.
La fiche standardisée d’information (FSI) présente garanties, critères exigés et coût. La fiche personnalisée précise les critères retenus pour votre dossier. Le ministère de l’Économie indique que l’information doit faire apparaître le coût estimé sur les huit premières années et sur toute la durée du prêt. Gardez ces documents pour confronter les offres.
Comment choisir son assurance en 5 points ?
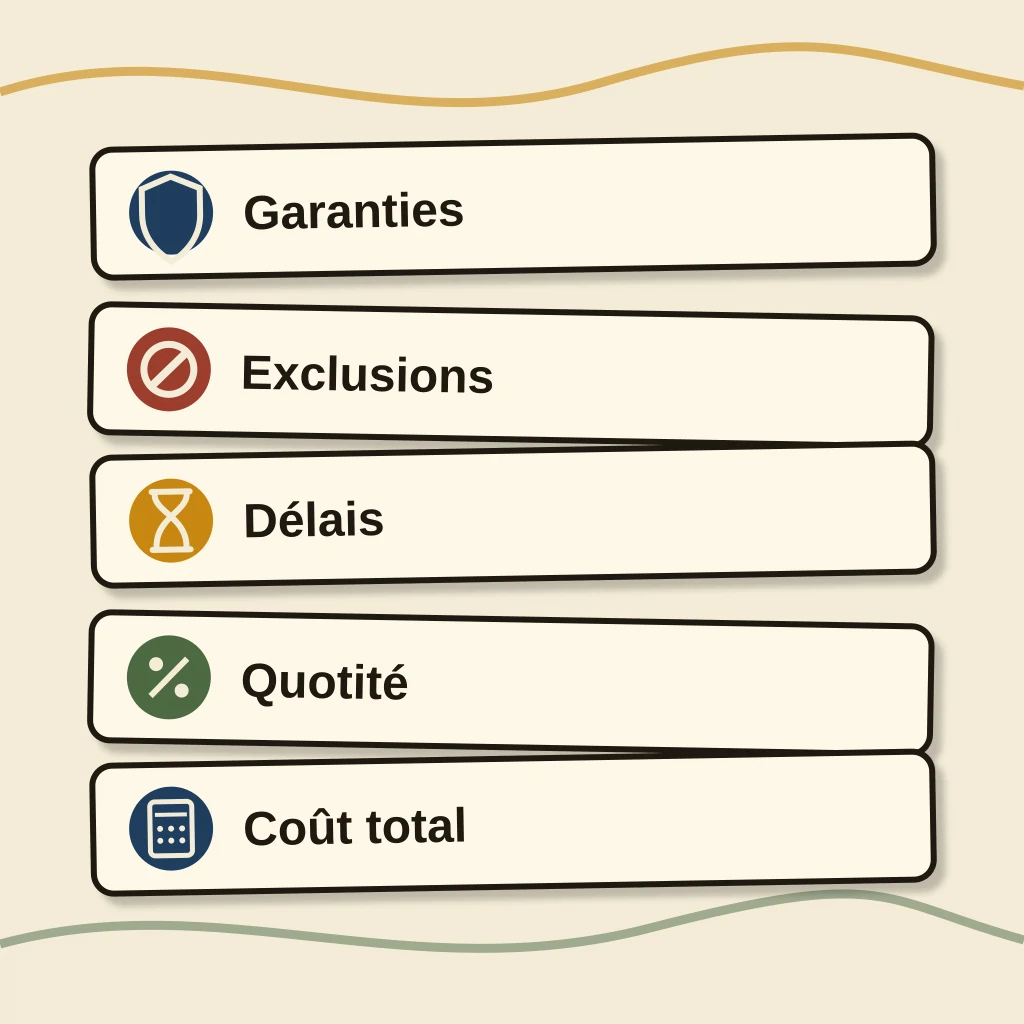
- Partez des exigences écrites de la banque. Utilisez la FSI et la fiche personnalisée pour ne comparer que des offres recevables.
- Alignez garanties et définitions. Comparez les événements couverts, les limites d’âge et l’évaluation de l’invalidité ou de l’incapacité. Un même sigle ne garantit pas toujours la même prestation.
- Lisez exclusions et délais. Relevez les exclusions générales et particulières, la carence, la franchise, ainsi que les conditions applicables aux sports, au métier, au dos et aux troubles psychiques.
- Vérifiez la prestation et la quotité. Distinguez forfaitaire et indemnitaire, puis contrôlez la part assurée pour chaque co-emprunteur.
- Comparez le prix sur la même durée. Placez côte à côte le TAEA, les cotisations au début et plus tard, le coût sur huit ans et le coût total. Regardez aussi si le tarif repose sur le capital initial ou sur le capital restant dû.
Conseil pratique : demandez des propositions présentées avec le même montant, la même durée, la même quotité et les mêmes garanties. Sinon, l’offre la moins chère sur la première page peut simplement être la moins couvrante.
Comment payer moins au départ ou en cours de prêt ?
Le contrat groupe de la banque mutualise les profils et s’intègre au financement. Un contrat externe peut tarifer plus finement la situation individuelle. Aucun n’est automatiquement meilleur : comparez coût, définitions et exclusions à couverture équivalente.
Au moment du crédit, vous pouvez choisir une délégation d’assurance emprunteur si elle respecte les garanties exigées par le prêteur. En cours de prêt, la loi Lemoine permet une substitution à tout moment, sans frais, depuis le 1er septembre 2022, toujours sous condition d’équivalence des garanties. Le ministère de l’Économie rappelle ce libre choix et ce droit au changement, la banque devant motiver un éventuel refus par des critères de garantie.
Pour agir sur le coût sans dégrader la protection, revoyez la quotité, les options utiles, la durée restante et le mode de tarification. Refaites ce point après une évolution professionnelle, familiale ou du prêt. Il n’assure pas un gain : l’âge, la santé ou des garanties renforcées peuvent modifier le résultat.
Quand le questionnaire médical est-il supprimé ?
L’assureur ne peut pas demander de questionnaire de santé lorsque deux conditions sont réunies : la part assurée des crédits par personne ne dépasse pas 200 000 euros, et le remboursement total du prêt intervient avant le 60e anniversaire de l’assuré. Les deux seuils doivent être respectés.
Le ministère de l’Économie détaille cette interdiction du questionnaire de santé. Cela n’uniformise ni les tarifs ni les exclusions générales. Dans ce cadre, l’assureur ne peut simplement pas recueillir vos informations de santé par questionnaire pour tarifer l’adhésion.
Si l’une des conditions manque, un questionnaire peut être demandé. Répondez alors de manière exacte et complète aux questions posées.
Questions fréquentes sur l’assurance emprunteur
L’assurance emprunteur est-elle obligatoire ?
Il n’existe pas d’obligation légale générale. En revanche, une banque peut en faire une condition pour accorder un crédit immobilier. Dans les faits, elle est donc presque toujours exigée pour ce type de financement.
Comment son coût est-il calculé ?
Le calcul tient compte du montant, de la durée, de la quotité et des garanties. Selon les cas, entrent aussi en jeu l’âge, le tabagisme, la profession, les activités et les réponses de santé autorisées. La cotisation peut être assise sur le capital initial ou sur le capital restant dû.
Peut-on refuser l’assurance proposée par la banque ?
Oui. Vous pouvez choisir un contrat externe si son niveau de garantie est équivalent aux critères remis par la banque. Comparez à partir de la FSI et de la fiche personnalisée, pas à partir du prix seul.
Peut-on changer d’assurance à tout moment ?
Oui, pour une assurance liée à un crédit immobilier, sans frais et sans attendre une date anniversaire. Le nouveau contrat doit respecter l’équivalence des garanties demandées par le prêteur. La banque examine cette équivalence avant d’accepter la substitution.
Que faut-il vérifier en priorité ?
Commencez par les garanties exigées et leurs définitions. Vérifiez ensuite les exclusions, la franchise, la carence, le mode forfaitaire ou indemnitaire, la quotité et les limites d’âge. Comparez enfin le TAEA et le coût total en euros à couverture identique.
En résumé
- L’assurance sécurise le remboursement du prêt, même si aucune loi ne l’impose de façon générale.
- Le prix n’a de sens qu’à garanties, définitions et quotité équivalentes.
- La mensualité, le TAEA et le coût total donnent trois lectures complémentaires.
- La FSI et la fiche personnalisée servent de base à une comparaison rigoureuse.
- Vous pouvez choisir un contrat externe et changer en cours de prêt sans frais, si l’équivalence des garanties est respectée.
- Le questionnaire médical est interdit sous le double seuil de 200 000 euros assurés par personne et d’un prêt remboursé avant 60 ans.