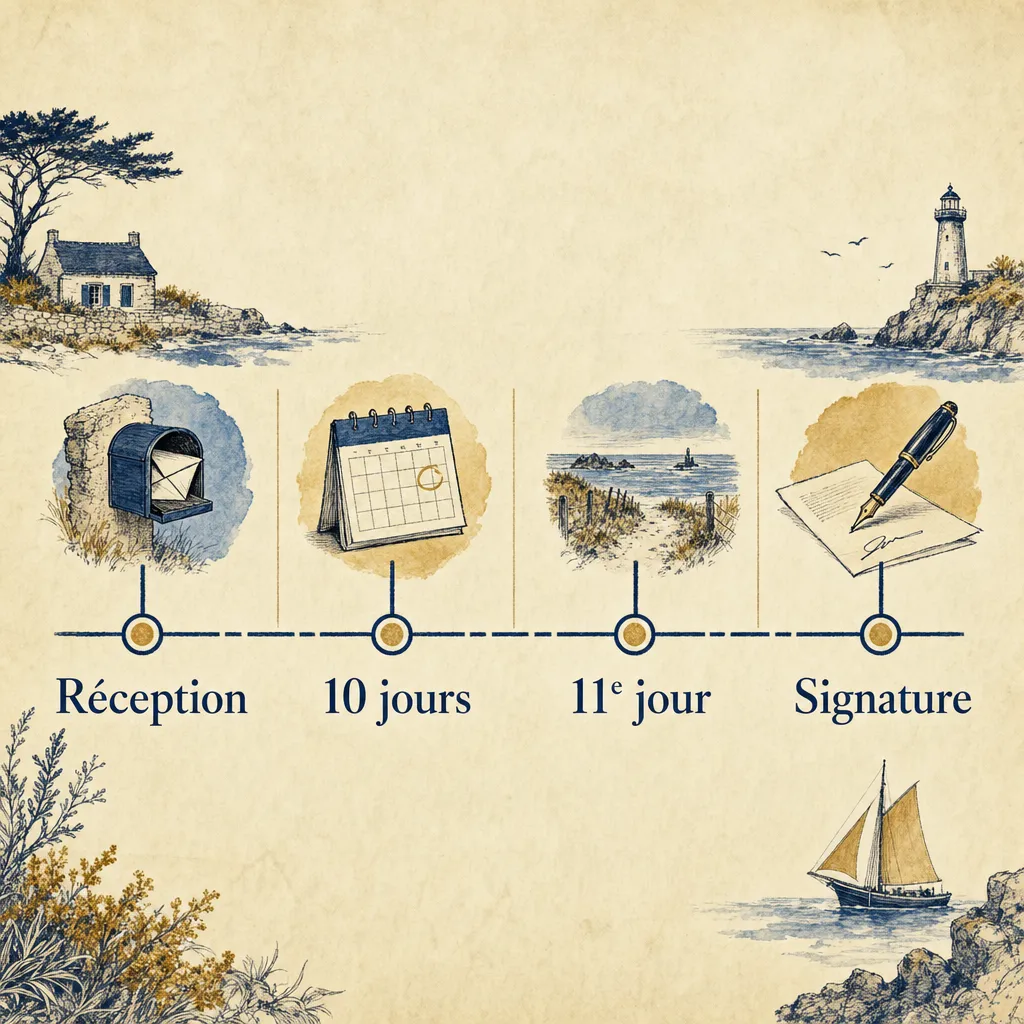
Pour accepter une offre de prêt immobilier, vous devez attendre 10 jours calendaires complets et ne pouvez la retourner signée qu’à partir du 11e jour. Le délai commence le lendemain de la réception de l’offre, même si vous êtes pressé par la date prévue chez le notaire. Ce n’est pas une formalité que la banque peut raccourcir : c’est un délai légal de réflexion destiné à vous laisser comparer et relire l’engagement.
Soyons clairs : recevoir l’offre signifie que le financement est formalisé, pas que vous devez signer dans la minute. Vous avez encore quelques jours pour vérifier les chiffres. Dans la vraie vie, c’est souvent à ce moment-là que l’on repère une assurance différente de la simulation ou une mensualité qui ne correspond pas à ce qui avait été annoncé.
Le délai de réflexion, comment le compter ?
Le délai est de 10 jours calendaires. Les samedis, dimanches et jours fériés comptent donc dans le décompte. En revanche, le jour où vous recevez l’offre ne compte pas : le premier jour commence le lendemain.
Exemple simple : si l’offre est reçue le 3 octobre, le 4 octobre est le premier jour. Le 13 octobre est le dixième jour. Vous pouvez renvoyer l’offre signée à partir du 14 octobre, soit le 11e jour. Si la date de réception est incertaine, ne devinez pas : vérifiez la preuve de remise indiquée par la banque ou le service postal.
Le Code de la consommation encadre ce délai pour les crédits immobiliers destinés à financer un logement. La règle est rappelée dans l’article L313-34 du Code de la consommation sur Légifrance. Une erreur de calendrier n’est pas anodine : retourner l’offre trop tôt peut obliger la banque à reprendre la procédure.
Que peut-on faire pendant ces 10 jours ?
Vous pouvez relire l’offre, poser des questions et vérifier que le plan de financement correspond bien au projet. Vous pouvez notamment contrôler :
- le montant emprunté et la durée du crédit ;
- le taux débiteur et le taux annuel effectif global, ou TAEG ;
- le montant et le calendrier des mensualités ;
- le coût de l’assurance emprunteur et les garanties couvertes ;
- les frais de dossier et le coût de la garantie ;
- les conditions d’un remboursement anticipé ou d’une modulation des échéances ;
- les conditions particulières liées à un prêt aidé ou à un différé.
Vous pouvez aussi faire relire l’offre par un professionnel qui connaît le montage. L’objectif n’est pas de recommencer toute la négociation au dernier moment. C’est de vérifier que le document reçu est bien celui que vous pensiez accepter.
Ce qu’il vaut mieux éviter
Évitez de signer sur la base d’une simple photo partielle ou d’une page de synthèse. L’offre est un ensemble de documents. Les conditions générales, les tableaux d’amortissement et les annexes font partie de la lecture.
Ne vous fiez pas uniquement à la mensualité. Une mensualité plus basse peut venir d’une durée plus longue. Comparez le coût total, l’assurance et les garanties avec la simulation initiale. Sur un financement de 220 000 euros, quelques dizaines d’euros par mois peuvent sembler anodines, mais l’écart cumulé sur 20 ou 25 ans ne l’est pas.
Offre de prêt et accord de principe : ce n’est pas la même chose
Un accord de principe ou un avis favorable donné par téléphone n’est pas encore l’offre de prêt. L’accord de principe indique que le projet semble acceptable à ce stade. L’offre, elle, reprend les conditions contractuelles du crédit et déclenche le délai légal de réflexion.
Cette distinction compte dans le calendrier. Tant que l’offre n’est pas éditée, la banque peut encore demander des pièces ou modifier son analyse. Une fois l’offre reçue, vous disposez du délai légal pour l’accepter, mais vous devez toujours respecter les conditions prévues dans le dossier.
La banque peut également demander que certaines conditions soient remplies avant le déblocage des fonds, par exemple la mise en place de l’assurance ou la transmission d’un justificatif au notaire. L’acceptation de l’offre ne signifie pas que chaque étape administrative est déjà terminée.
Combien de temps l’offre reste-t-elle valable ?
L’offre de prêt doit maintenir ses conditions pendant une durée minimale de 30 jours à compter de sa réception. Ce délai de validité ne doit pas être confondu avec les 10 jours de réflexion : le premier vous laisse le temps d’accepter, le second indique à partir de quand vous avez le droit de signer.
Dans la pratique, regardez la date limite inscrite dans les documents. Si la signature chez le notaire approche et que le calendrier devient trop serré, prévenez rapidement la banque, le courtier et le notaire. Attendre le dernier jour pour signaler un problème transforme un simple décalage en urgence de dernière minute.
L’offre arrive trop tard avant le compromis : que faire ?
Le compromis de vente prévoit généralement une condition suspensive d’obtention du prêt avec une date limite. Cette date concerne l’obtention du financement, pas le droit de supprimer le délai légal de réflexion. Les deux calendriers doivent être compatibles.
Si l’offre arrive tardivement, transmettez immédiatement sa date de réception aux personnes qui suivent le dossier. Le notaire pourra vérifier le calendrier de la condition suspensive et, si nécessaire, organiser la suite avec les parties. La solution n’est pas de retourner l’offre avant le 11e jour.
J’ai vu des acheteurs se mettre une pression inutile parce qu’ils pensaient devoir signer le jour même. Une offre de prêt n’est pas un billet de train que l’on rate à la minute près. Il faut agir vite quand un délai approche, mais vite ne veut pas dire contourner la loi.
Comment renvoyer l’offre signée ?
Suivez exactement les instructions de la banque. Selon l’établissement, le retour se fait par courrier ou par signature électronique sécurisée. Dans les deux cas, conservez une copie complète de l’offre acceptée et la preuve de la date d’envoi ou de validation.
Si plusieurs personnes empruntent, chaque signature demandée doit être apposée. Un co-emprunteur oublié peut retarder la suite du dossier. Vérifiez aussi que le document renvoyé est la bonne version : ne mélangez pas une page signée d’une offre et les annexes d’une autre.
Après réception, la banque transmet généralement les éléments nécessaires au notaire pour préparer le déblocage des fonds. Le notaire demande ensuite les fonds selon le calendrier de la vente. Pour comprendre les autres étapes, consultez le guide du crédit immobilier en Bretagne et la checklist des pièces du dossier de prêt.
Les erreurs les plus fréquentes
Compter le jour de réception
C’est l’erreur classique. Notez la date de réception, puis commencez le décompte le lendemain. En cas de doute, demandez une confirmation écrite à l’établissement prêteur.
Confondre 10 jours et 11 jours
On parle souvent du délai de 10 jours, mais la signature est possible à partir du 11e jour. Les deux formulations décrivent la même règle vue sous deux angles différents.
Signer une simulation au lieu de l’offre
Une simulation, un accord de principe et une offre éditée n’ont pas le même effet. Seule l’offre de prêt déclenche ce délai légal précis.
Oublier l’assurance et la garantie
Le taux nominal ne suffit pas pour comparer deux propositions. Vérifiez l’ensemble du coût et les garanties demandées. Le comparatif entre courtier et banque rappelle les points à mettre face à face.
Ne pas garder la preuve de réception
Une copie de l’offre et de son enveloppe, de l’accusé de réception ou de la validation électronique peut être utile si une question se pose sur le calendrier. Ce n’est pas de la méfiance, c’est simplement une bonne tenue de dossier.
À retenir
- Le délai de réflexion est de 10 jours calendaires.
- Le jour de réception ne compte pas ; le décompte commence le lendemain.
- L’offre peut être signée et retournée à partir du 11e jour.
- L’offre reste valable au moins 30 jours à compter de sa réception.
- Un accord de principe n’est pas une offre de prêt.
- En cas de calendrier serré, prévenez rapidement le notaire et la banque, sans signer avant la fin du délai.
Cet article est informatif et ne constitue pas un conseil financier personnalisé.
Sources : Code de la consommation, article L313-34, Service-Public.fr, crédit immobilier.