Une simulation de prêt immobilier ne se résume pas à une mensualité : pour comparer deux propositions, regardez au minimum le TAEG, le coût total, l’assurance et le montant réellement financé. Sur un emprunt de 200 000 euros, une différence de 0,20 point de taux peut peser plusieurs milliers d’euros selon la durée, mais une assurance plus chère ou des frais annexes peuvent annuler cet écart. Le bon réflexe consiste à lire la simulation comme un plan de financement, pas comme une promesse d’accord.
Je vois régulièrement des tableaux très séduisants au premier coup d’oeil. Mensualité basse, taux affiché en gros, coût total écrit en petit. Ce n’est pas forcément trompeur. C’est simplement incomplet. Voici les lignes à vérifier avant de comparer.
Que contient une simulation de prêt immobilier ?
Une simulation donne un ordre de grandeur à partir de quelques hypothèses : montant emprunté, durée, taux, assurance et parfois apport. Elle n’est pas l’offre de prêt définitive. Tant que la banque n’a pas étudié vos justificatifs et édité une offre, le taux ou les conditions peuvent encore évoluer.
Une simulation sérieuse doit au moins faire apparaître :
- le capital emprunté et le montant de l’apport ;
- la durée et le nombre d’échéances ;
- le taux débiteur, hors assurance ;
- la mensualité du crédit ;
- le coût de l’assurance emprunteur ;
- les frais de dossier, de garantie et de courtage s’il y en a ;
- le TAEG et le coût total du crédit.
Si trois de ces lignes manquent, vous ne comparez pas deux financements. Vous comparez une vitrine avec une autre vitrine.
Mensualité : le chiffre le plus visible n’est pas toujours le plus utile
La mensualité indique ce que vous rembourserez chaque mois. Elle dépend du capital, du taux, de la durée et de l’assurance. Allonger la durée permet souvent de réduire l’échéance, mais augmente le nombre de mois pendant lesquels les intérêts sont dus.
Prenons un exemple volontairement simple : 200 000 euros empruntés à taux fixe, hors assurance et frais annexes.
| Durée | Mensualité indicative | Ce que cela change |
|---|---|---|
| 15 ans | plus élevée | moins d’intérêts sur la durée |
| 20 ans | intermédiaire | compromis fréquent entre budget et coût |
| 25 ans | plus basse | davantage d’intérêts au total |
Les montants exacts dépendent du taux obtenu. Le tableau sert à comprendre le mécanisme, pas à annoncer un tarif. Une mensualité basse n’est donc pas automatiquement une bonne nouvelle. Demandez toujours : « combien aurai-je versé au total à la dernière échéance ? »
Le taux nominal et le TAEG : deux chiffres à ne pas confondre
Le taux débiteur, parfois appelé taux nominal, sert principalement à calculer les intérêts du prêt. Il ne comprend pas tous les frais nécessaires pour obtenir le financement.
Le TAEG, lui, regroupe le coût global du crédit dans les limites prévues par la réglementation : intérêts, frais de dossier, frais d’intermédiaire lorsqu’ils conditionnent l’obtention du prêt, coût de l’assurance et garanties lorsqu’elles sont exigées. Le service-public.fr explique le calcul et le rôle du TAEG.
C’est le chiffre à privilégier pour comparer des offres de même montant et de même durée. Attention toutefois : deux simulations ne sont réellement comparables que si elles intègrent les mêmes garanties, la même quotité d’assurance et les mêmes frais.
Lire un tableau d’amortissement sans être banquier
Le tableau d’amortissement découpe chaque mensualité en plusieurs morceaux : capital remboursé, intérêts et éventuellement assurance. Au début du prêt, la part d’intérêts est généralement plus importante. Au fil des échéances, le capital restant dû diminue et la part de capital remboursée augmente.
Les colonnes à repérer sont :
- la date de l’échéance, pour vérifier le nombre de mensualités ;
- le capital restant dû, qui indique ce qu’il reste à rembourser ;
- les intérêts de la période, à additionner pour mesurer le coût ;
- le capital amorti, qui réduit réellement votre dette ;
- l’assurance, parfois présentée dans un tableau séparé.
Ne vous contentez pas de regarder la première ligne. Vérifiez aussi la dernière : le capital restant dû doit bien arriver à zéro au terme prévu, hors éventuel différé. Pour comprendre le budget global, vous pouvez aussi relire notre article sur la capacité d’emprunt en Bretagne.
Exemple de lecture : deux simulations pour le même projet
Imaginons un achat dans le pays de Brest avec 200 000 euros empruntés sur 20 ans. La banque A affiche un taux légèrement inférieur, mais une assurance et des frais de garantie plus élevés. La banque B affiche un taux un peu supérieur, avec une assurance moins coûteuse.
| Élément | Banque A | Banque B |
|---|---|---|
| Capital et durée | 200 000 € / 20 ans | 200 000 € / 20 ans |
| Taux débiteur | plus bas | légèrement plus haut |
| Assurance | plus élevée | moins élevée |
| Frais annexes | plus élevés | plus bas |
| À comparer en priorité | TAEG et coût total | TAEG et coût total |
Sans les chiffres complets, impossible de déclarer un gagnant. C’est précisément le point : le taux seul ne suffit pas. Demandez les deux tableaux avec les mêmes hypothèses, puis comparez le coût total et le TAEG, ligne après ligne.
Les frais souvent oubliés dans la première simulation
Le financement ne s’arrête pas au taux. Ajoutez au budget :
- les frais d’acquisition du logement ;
- la garantie du prêt, par caution ou sûreté réelle ;
- les frais de dossier ;
- l’assurance emprunteur ;
- les travaux et leur calendrier de paiement ;
- les éventuels frais de courtage ;
- les indemnités prévues en cas de remboursement anticipé, selon le contrat.
Les frais d’acquisition dans l’ancien représentent souvent 7 à 8 % du prix. Ils doivent figurer dans le plan de financement, même si vous ne les empruntez pas. Notre guide du crédit immobilier en Bretagne reprend les différentes étapes du montage.
Autre vigilance : certains simulateurs supposent que vous apportez déjà les frais. Si votre apport réel est inférieur, le montant à financer change et la réponse de la banque aussi.
Pourquoi deux banques donnent-elles des résultats différents ?
Chaque établissement applique sa propre politique de risque. Les revenus variables, les loyers, les pensions, les crédits existants et la période d’essai ne sont pas toujours retenus de la même façon.
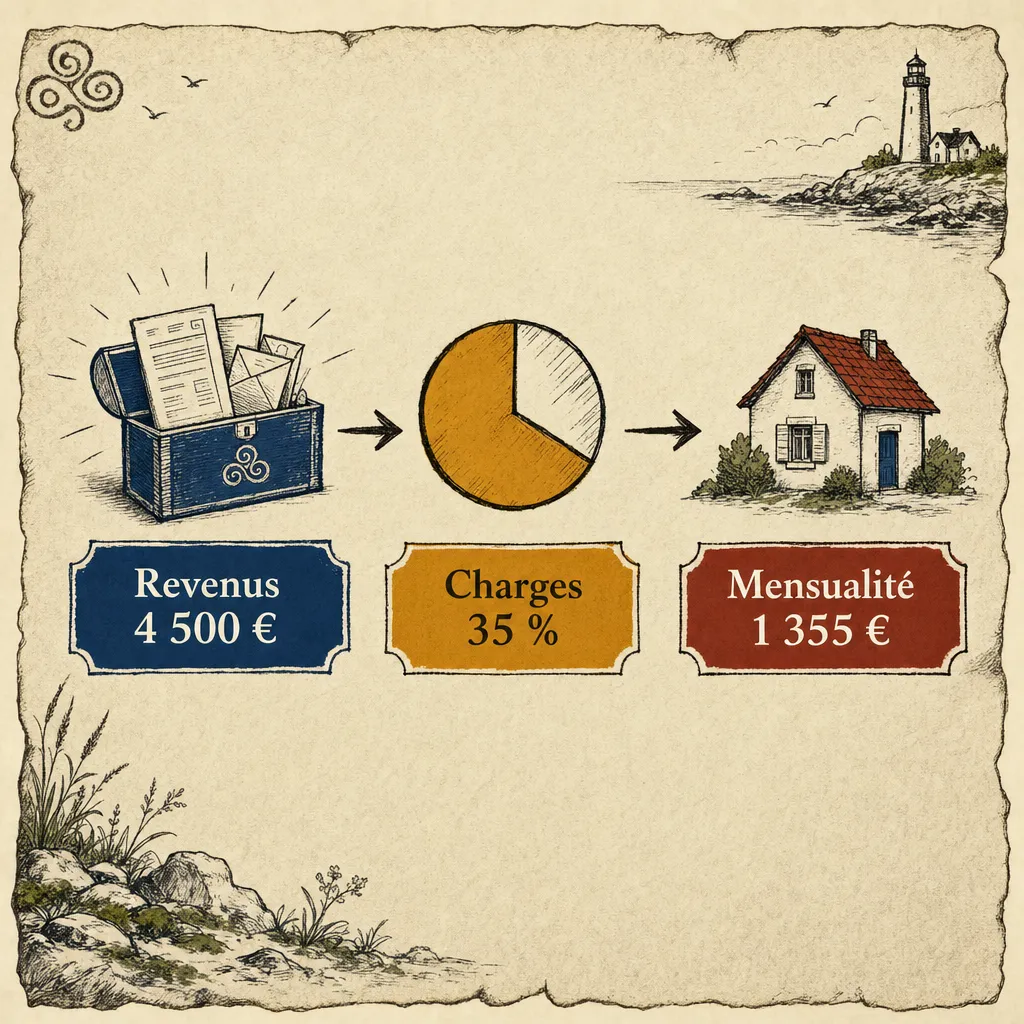
La banque vérifie aussi le taux d’effort. Le cadre du Haut Conseil de stabilité financière prévoit un taux de référence de 35 %, assurance comprise, avec une marge de flexibilité encadrée. Une simulation qui respecte ce seuil n’est pas un accord automatique. Le reste à vivre, l’épargne et la stabilité du dossier comptent également.
À votre place, je conserverais une seule version des revenus et des charges. Présenter des chiffres différents d’une banque à l’autre ne rend pas le projet plus solide. Cela rend juste le dossier plus difficile à relire.
La checklist avant de valider une simulation
Avant de comparer ou de transmettre une simulation, vérifiez :
- le montant réellement emprunté, avec ou sans frais ;
- la durée, le différé et le nombre d’échéances ;
- le taux fixe ou variable ;
- le TAEG ;
- le coût total du crédit ;
- le coût de l’assurance et sa quotité ;
- les frais de garantie et de dossier ;
- les mensualités des crédits déjà en cours ;
- les conditions de remboursement anticipé ;
- le prix d’achat, les travaux et les frais d’acquisition.
Si une ligne est absente, demandez-la. Une comparaison propre prend quelques minutes de plus et évite de choisir une offre uniquement parce que son taux est écrit en gros.
À retenir
Une simulation de prêt immobilier sert à cadrer votre projet. Pour la lire correctement, comparez des montants identiques, une durée identique et des hypothèses identiques. Regardez ensuite le TAEG, le coût total, l’assurance et les garanties, pas seulement la mensualité.
Si vous voulez confronter votre simulation à un dossier concret, un courtier du réseau peut vous aider à remettre les chiffres dans le bon ordre, gratuitement et sans engagement, sur la page crédit immobilier.
Sources : Service-Public.fr, TAEG et crédit immobilier ; ministère de l’Économie, règles du HCSF.
Cet article est informatif et ne constitue pas un conseil financier personnalisé.